令和3年度 春期 応用情報技術者試験 午後 問題 問11 新会計システムのアクセス管理と入力統制に関するシステム監査
マネジメントシステム監査
学習ガイド
グループ共通で導入された新会計システムの運用状況に対するシステム監査の問題です。アクセス管理の仕組み(利用者マスタとロールマスタ)と、手作業入力やCSVアップロードにおける入力統制、承認プロセスの妥当性が問われます。共有IDの利用や、入力と承認の権限分離の欠如など、不正や誤謬を防ぐための内部統制の不備を予備調査と本調査の結果から見つけ出し、監査手続としてあるべき改善案を提示するプロセスを解説します。
この記事で押さえる論点
- 利用者マスタとロールマスタを用いたアクセス権限付与の仕組みと統制上のリスクを特定できる
- 入力者が自ら承認できないようにする職務分離の原則とコントロールの目的を説明できる
- 複数人での共有ID利用がもたらすパスワード管理上のリスクと監査手続における改善案を提案できる
出題情報
- 出題
- 2021(R3)春 応用情報技術者 午後 問11
- 配点
- 20点満点
- 模範解答
- 公表(設問ごとに掲載)
出題趣旨・採点講評(IPA 公表)
アプリケーションシステムは,システムに組み込まれた機能や利用するユーザの環境によって依拠すべきコントロールが異なり,同一ではない。したがって,システム監査を効果的に実施するためには,システムの機能の違い,ユーザ環境による運用の違いを適切に理解し,これに対応するコントロールを識別し,監査手続を実施する必要がある。本問では,新会計システムを題材として,監査で検証すべきコントロール及び監査手続を検討できるかについて問う。
問11では,企業グループ共通で利用するために導入した新会計システムを題材に,システムへの入力方法やアクセス権限管理が複数存在する中で,検証すべきコントロールの特定や監査手続の策定について出題した。全体として正答率は平均的であった。
問題本文
新会計システムのシステム監査に関する次の記述を読んで,設問1〜6に答えよ。
U社は中堅の総合商社であり,12社の子会社を傘下に置いて事業を運営している。U社グループでは,経理業務の最適化を進めるためにU社グループの経理業務を集中的に行う経理センタを設立するとともに,グループ共通で利用する新会計システムを3か月前に導入した。U社の内部監査部では,新会計システムに関連する運用状況のシステム監査を実施することにした。
〔予備調査の概要〕
予備調査で入手した情報は次のとおりである。
(1) 経理センタと新会計システムの概要
① 経理センタでは,グループ各社の独自の経理マニュアルを利用しており,各社の経理部門の担当者がそのまま各社担当の担当チーム長とそのスタッフとして配置されている。また,現状の経理業務は手作業が多く,多くの派遣社員が担当している。しかしながら,1年後を目標として,グループ共通の経理マニュアルを策定し,経理業務のタスク別にチームを編成し,経理業務の効率向上を図る予定である。
② 新会計システムはパッケージシステムであり,仕訳・決算機能だけでなく,債権・債務管理機能,資金管理機能,経費支払機能が組み込まれている。各社は,仕入・販売・在庫・給与などの独自の業務システムを利用している。これらの業務システムから新会計システムへのインタフェースは,自動インタフェースのほか,業務システムでダウンロードされたCSVファイルの手作業によるアップロード入力(以下,アップロード入力という)や伝票ごとの手作業入力によって行われている。また,経理業務の効率向上の一環として,自動インタフェースを順次拡大させる計画である。
(2) 新会計システムへの入力
アップロード入力の場合は,各社の担当チームのスタッフが日次又は月次で新会計システムへアップロード入力を実行すると正式な会計データになる。伝票ごとの手作業入力の場合は,入力者が伝票入力を行った後に,担当チーム長などの承認者が伝票承認入力を行うと正式な会計データになる。承認者は,業務量に応じて複数配置されている。また,新会計システムは,入力者が承認できないように設定されている。
(3) 新会計システムのアクセス管理
新会計システムでは,現状において次のようにアクセス権限を管理している。
① アクセス権限は,図1のように利用者マスタの利用者IDに対してロール名を設定することで制御される。ロールマスタでは,ロール名ごとに利用可能な会社,当該会社で利用可能な画面・機能などが設定されている。このロールマスタは,各社の担当チーム長のロールマスタ申請書に基づいてU社のシステム部で登録される。また,利用者マスタは,利用者が入力した後,利用者マスタ承認権限のある同じチームの担当チーム長が承認入力を行うことで,登録される。
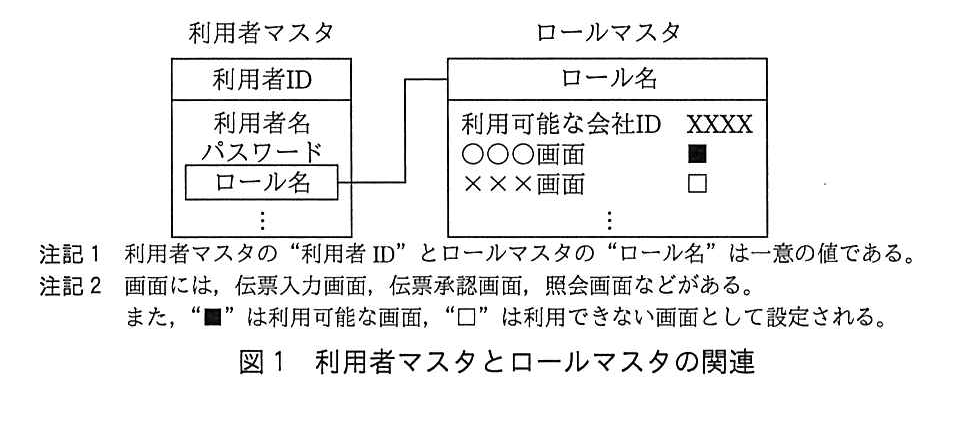
図の説明テキスト
2つのデータ構造とその関連を示す図。
利用者マスタ
上から順に以下の構成となっている。
- 「利用者マスタ」のラベル
- 1つの外枠の中に以下の項目がある:
- 一番上に「利用者ID」(下線あり)。この項目の下に横罫線がある。
- 横罫線の下に「利用者名」「パスワード」「ロール名」が縦に並ぶ。
- 枠の下に「⋮」
ロールマスタ
上から順に以下の構成となっている。
- 「ロールマスタ」のラベル
- 枠で囲まれた「ロール名」(下線あり)
- 枠の下に、枠なしで以下の項目が並ぶ:
- 「利用可能な会社ID XXXX」
- 「○○○画面 ■」
- 「×××画面 □」
- 「⋮」
関連線
利用者マスタの枠内の「ロール名」の右側から線が伸び、右、上、右と折れ曲がって、ロールマスタの「ロール名」の枠の左側に繋がっている。
注記
- 注記1 利用者マスタの“利用者ID”とロールマスタの“ロール名”は一意の値である。
- 注記2 画面には,伝票入力画面,伝票承認画面,照会画面などがある。また,“■”は利用可能な画面,“□”は利用できない画面として設定される。
② 利用者IDのパスワードは,3か月に1度の変更が自動的に要求される。
③ 派遣社員は個人ごとの利用者IDでなく,同じチームの複数人で一つの利用者IDを共有している(以下,共有IDという)。共有IDのパスワードは,自動的な変更要求の都度,担当チーム長が変更し,各派遣社員に通知している。
(4) その他の事項
その他,新会計システムの機能及び経理業務の手続は,次のとおりである。
① 各社は月次決算を行っており,月次決算の完了時には,各社の担当チーム長が月次締め処理を実行する。これによって,当月の会計データの入力はできなくなる。
② 経理業務の効率向上に先行して,来月から全ての会社のアップロード入力は,特定の担当者3名で集中的に行う予定である。この担当者の作業漏れを防止するために,各社の担当者が“CSVアップロード一覧表”を作成している。
〔監査手続の検討〕
予備調査に基づき監査担当者が策定した監査手続案,及び内部監査部長のレビューコメントは,表1のとおりである。
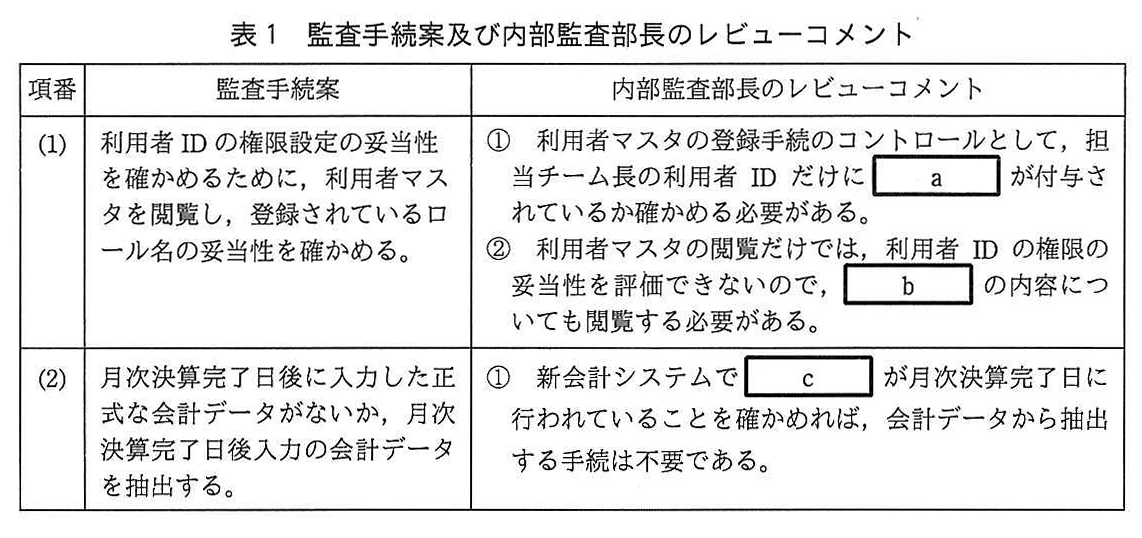
図の説明テキスト
| 項番 | 監査手続案 | 内部監査部長のレビューコメント |
|---|---|---|
| (1) | 利用者 ID の権限設定の妥当性を確かめるために,利用者マスタを閲覧し,登録されているロール名の妥当性を確かめる。 | ① 利用者マスタの登録手続のコントロールとして,担当チーム長の利用者 ID だけに a が付与されているか確かめる必要がある。 ② 利用者マスタの閲覧だけでは,利用者 ID の権限の妥当性を評価できないので, b の内容についても閲覧する必要がある。 |
| (2) | 月次決算完了日後に入力した正式な会計データがないか,月次決算完了日後入力の会計データを抽出する。 | ① 新会計システムで c が月次決算完了日に行われていることを確かめれば,会計データから抽出する手続は不要である。 |
〔本調査の結果〕
本調査の結果,監査担当者が発見した事項及び改善案は次のとおりである。
(1) dは,各担当チームのスタッフだけで正式な会計データとすることができるので,不正な会計データの入力を防止する観点から改善が必要である。
(2) 伝票ごとの手作業の入力において,承認者の中に伝票入力権限が付与された者がいたので,入力権限を削除すべきである。
(3) 共有IDについて,担当チーム長がパスワードを変更すると,eを行うことが可能となるので,改善が必要である。
(4) 多くの利用者IDに複数のロール名が登録されていたので,fの観点から,一つの利用者IDに対して同時に登録できないロール名を明確にすべきである。
(5) アップロード入力のCSVファイルは減少する予定なので,“CSVアップロード一覧表”を最新に維持するためには,更新手順を明確にしておく必要がある。
上述の(2)について,内部監査部長は,“当該事項に対応する(ア)新会計システムに組み込まれたコントロールがある”ので追加確認することを指示した。
設問と解答・解説
模範解答
利用者マスタ承認権限
採点基準
- 1点: 「利用者マスタ承認権限」を正しく特定できている
- 0点: 正しく特定できていない
- 1点: 空欄aに当てはまる語句として文脈上自然に提示されている
- 0点: 文脈に適合しない
解説
問題の本文・図表から、表1の(1)の監査手続案「利用者IDの権限設定の妥当性を確かめるために,利用者マスタを閲覧し,登録されているロール名の妥当性を確かめる。」に対するレビューコメント①に関する問題です。
- 本文「(3) 新会計システムのアクセス管理」の①には、「利用者マスタは,利用者が入力した後,利用者マスタ承認権限のある同じチームの担当チーム長が承認入力を行うことで,登録される。」と記載されています。
- したがって、利用者マスタの登録手続のコントロールとして、担当チーム長の利用者IDだけに付与されているべき権限は利用者マスタ承認権限となります。
高得点のポイント
- 担当チーム長が付与されているべき権限として、「利用者マスタ承認権限」を正しく特定できていること
- 10字以内の字数制限を遵守していること
模範解答
ロールマスタ
採点基準
- 1点: 「ロールマスタ」を正しく特定できている
- 0点: 正しく特定できていない
- 1点: 空欄bに当てはまる語句として文脈上自然に提示されている
- 0点: 文脈に適合しない
解説
問題の本文・図表から、表1の(1)のレビューコメント②に関する問題です。
- 本文「(3) 新会計システムのアクセス管理」の①および図1「利用者マスタとロールマスタの関連」を確認します。
- 利用者マスタには利用者IDに対して「ロール名」が登録されるのみです。
- 実際にそのロールで「利用可能な会社」や「利用可能な画面」がどのように設定されているかは、ロールマスタを参照しなければ確認できません。
- したがって、利用者IDの権限の妥当性を評価するためには、利用者マスタだけでなく、ロールマスタの内容も閲覧する必要があります。
高得点のポイント
- 利用者マスタに加えて閲覧すべき対象として、「ロールマスタ」を正しく特定できていること
- 10字以内の字数制限を遵守していること
模範解答
月次締め処理
採点基準
- 1点: 「月次締め処理」を正しく特定できている
- 0点: 正しく特定できていない
- 1点: 空欄cに当てはまる語句として文脈上自然に提示されている
- 0点: 文脈に適合しない
解説
問題の本文・図表から、表1の(2)のレビューコメント①に関する問題です。
- 本文「(4) その他の事項」の①には、「各社は月次決算を行っており,月次決算の完了時には,各社の担当チーム長が月次締め処理を実行する。これによって,当月の会計データの入力はできなくなる。」と記載されています。
- このシステムに組み込まれたコントロール(月次締め処理)が正しく行われていることを確かめられれば、事後に入力された会計データがないかを個別に抽出して確認する代替手続は不要となります。
高得点のポイント
- 月次決算完了時にシステム上で行われ、追加入力を防ぐ処理として「月次締め処理」を正しく特定できていること
- 10字以内の字数制限を遵守していること
設問2
〔本調査の結果〕のdに入れる適切な字句を10字以内で答えよ。
模範解答
アップロード入力
採点基準
- 2点: 「アップロード入力」を正しく特定できている
- 1点: 「アップロード」など、部分は合っているが不完全な記述
- 0点: 正しく特定できていない
- 1点: 空欄dに当てはまる語句として文脈上自然に提示されている
- 0点: 文脈に適合しない
解説
問題の本文・図表から、本調査の結果(1)の「スタッフだけで正式な会計データとすることができる」処理を特定する問題です。
- 本文「(2) 新会計システムへの入力」を確認します。
- 手作業入力の場合は、「入力者が伝票入力を行った後に,担当チーム長などの承認者が伝票承認入力を行うと正式な会計データになる」とあり、スタッフの入力単独では処理が完了しません。
- 一方で、「アップロード入力の場合は,各社の担当チームのスタッフが日次又は月次で新会計システムへアップロード入力を実行すると正式な会計データになる」と記載されています。
- したがって、担当チーム長などの承認を経ずに、スタッフだけで正式な会計データにできてしまう入力方法はアップロード入力です。
高得点のポイント
- スタッフ単独で正式な会計データとして処理可能な入力方法として、「アップロード入力」を正しく特定できていること
- 10字以内の字数制限を遵守していること
設問2は,正答率がやや高かった。新会計システムにおいて,アップロード入力されたデータは承認者の承認を経ずに正式な会計データになるという問題点があることは,正しく理解されていることがうかがえた。
設問3
〔本調査の結果〕のeに入れる適切な字句を15字以内で答えよ。
模範解答
担当チーム長が入力と承認
採点基準
- 2点: 担当チーム長が「入力」と「承認」の両方を行える状態になることを明確に指摘できている
- 1点: 担当チーム長が何らかの不正を行えることには触れているが、「入力と承認の両立」について明記されていない
- 0点: 上記の事実を指摘できていない
- 1点: 空欄eに入れて「担当チーム長がパスワードを変更すると,[e]を行うことが可能となる」の文が成り立つ。
- 0点: 文として成り立たない。
解説
問題の本文・図表から、派遣社員の共有IDのパスワードを担当チーム長が変更することで生じるリスク(本調査の結果(3))を答える問題です。
- 本文「(2) 新会計システムへの入力」には、「新会計システムは,入力者が承認できないように設定されている」とあり、システム上で職務の分離が図られています。
- しかし、本文「(3) 新会計システムのアクセス管理」の③によると、派遣社員が利用する共有IDのパスワードは自動変更の都度、担当チーム長が変更して通知しています。つまり、担当チーム長は共有IDのパスワードを把握しています。
- これにより、担当チーム長が共有IDを用いて不正に伝票を入力し、その後自身の担当チーム長IDでログインしてその伝票を承認することが可能になってしまいます。
- 結果として、同一人物によって入力と承認が行われ、不正な会計データが作成されるリスクが生じます。
高得点のポイント
- 共有IDを利用して担当チーム長自身が伝票の「入力」を行える状態になることを指摘できていること
- 入力後、自身のIDで「承認」を行うという一連の流れによる不正リスクを論理的に表現できていること
- 15字以内の字数制限を遵守していること
設問4
〔本調査の結果〕のfに入れる最も適切な字句を解答群の中から選び,記号で答えよ。
模範解答
選択肢エ: 職務の分離
解説
問題の本文・図表から、一つの利用者IDに複数のロール名が登録されることの問題点(本調査の結果(4))を問う問題です。
- 利用者IDに複数のロール名が登録されると、例えば伝票の「入力」と「承認」の両方の権限を1人の利用者が同時に持ってしまう可能性があります。
- 本文「(2) 新会計システムへの入力」に「入力者が承認できないように設定されている」とあるように、不正や誤りを防ぐためには、相反する権限を同一人物に付与しないことが重要です。
- このように、業務の権限と責任を分割し、相互に牽制を働かせる内部統制の原則を職務の分離と呼びます。
- したがって、同時に登録できないロール名を明確にすべき理由は、職務の分離の観点からとなります。
各選択肢の解説
- ア 業務の継続性:災害時などに業務を中断させないための観点であり、相反する権限の制限とは関係ありません。
- イ 業務の効率向上:権限を制限することは手続の厳格化を意味し、業務の効率向上を直接の目的とするものではありません。
- ウ 作業漏れ防止:作業漏れは一覧表を用いたチェック等で防ぐものであり、権限の組み合わせを制限する目的とは異なります。
- エ 正解の選択肢です。
- オ ロールの簡素化:ロールの種類そのものを減らすことではなく、適切な権限の組み合わせを管理・制限することがここでの目的です。
設問5
〔本調査の結果〕の(5)で,CSVファイルは減少する予定があるとした理由を20字以内で答えよ。
模範解答
自動インタフェースを拡大させるから
採点基準
- 2点: 「自動インタフェース」の拡大(または拡充)を正しく指摘できている
- 1点: 自動化などについての言及はあるが、具体的な手段(自動インタフェース)への言及が不足している
- 0点: 該当する計画を指摘できていない
- 1点: 自動連携が拡大するためという因果関係が論理的に表現されている
- 0点: 理由としての繋がりが不明確である
解説
問題の本文・図表から、本調査の結果(5)でCSVファイルが減少する予定である理由を答える問題です。
- 本文「(1) 経理センタと新会計システムの概要」の②を確認します。
- 各社の業務システムから新会計システムへのデータ連係方法として、「自動インタフェース」と「CSVファイルの手作業によるアップロード入力」などが挙げられています。
- 同箇所には、「経理業務の効率向上の一環として,自動インタフェースを順次拡大させる計画である」と明記されています。
- システム間の自動連係が拡大すれば、その分だけ手作業でCSVファイルをダウンロード・アップロードする必要性が減少するため、扱うCSVファイルも少なくなります。
高得点のポイント
- 新会計システムへのデータ連係手段として「自動インタフェース」の利用が拡大される計画であることを指摘できていること
- 自動化の拡大によって手作業のCSV連携が減るという因果関係を論理的に表現できていること
- 20字以内の字数制限を遵守していること
設問6
〔本調査の結果〕の下線(ア)のコントロールは何か。10字以内で答えよ。
模範解答
入力者が承認できない
採点基準
- 2点: 「入力者が承認できない」機能であることを明確に特定できている
- 1点: 内容は類似しているが、不完全な記述
- 0点: 正しく特定できていない
- 1点: コントロールの内容として文脈上自然に提示されている
- 0点: 文脈に適合しない
解説
問題の本文・図表から、本調査の結果(2)に関連して「新会計システムに組み込まれたコントロール」を答える問題です。
- 本調査の結果(2)では、伝票ごとの手作業入力において「承認者の中に伝票入力権限が付与された者がいた」という権限設定上の不備が指摘されています。
- しかし、本文「(2) 新会計システムへの入力」の最後には、「また,新会計システムは,入力者が承認できないように設定されている。」と記載されています。
- これにより、仮に1人の利用者が「入力権限」と「承認権限」の両方を持っていたとしても、自身が入力した伝票を自身で承認することはシステムによって自動的にブロックされます。
- したがって、この不備を補完し牽制を働かせているシステム上のコントロールは、入力者が承認できない設定です。
高得点のポイント
- 権限設定の不備をシステム側で補完する機能として「入力者が承認できない」という設定を特定できていること
- 10字以内の字数制限を遵守していること
設問6は,正答率がやや低かった。新会計システムでは,同一利用者ID(同一人物)に入力と承認の権限が付与されていても,入力者が承認できないという設定があるという本文中の記述に着目し,正答を導き出してほしい。