連結財務諸表における内部取引の相殺
問題のケースでは、親会社(A社)と子会社(B社)の取引が連結財務諸表においてどのように扱われるかが問われています。グループ企業間の取引は内部取引と呼ばれ、連結財務諸表を作成する際には相殺消去する必要があります。
内部取引の相殺消去
B社の仕入は全てA社(親会社)から行われています。そのため、「B社の当期仕入高(=売上原価)」は全額が「A社からB社への売上高」に該当します。
連結決算では、この内部取引額を両社の数値から控除します。
連結売上高=A社売上高+A社の子会社売上高+B社売上高−B社売上原価
連結売上原価=A社売上原価+B社売上原価−B社売上原価=A社売上原価
未実現利益の消去
「期首、期末とも在庫はない」とあるため、グループ内に滞留している商品に付加された利益(未実現利益)は存在せず、追加の控除処理は不要です。
連結売上高総利益率の算出
連結売上高から連結売上原価を引いて連結売上総利益を求め、利益率を計算します。
連結売上高総利益率=連結売上高連結売上高−連結売上原価×100
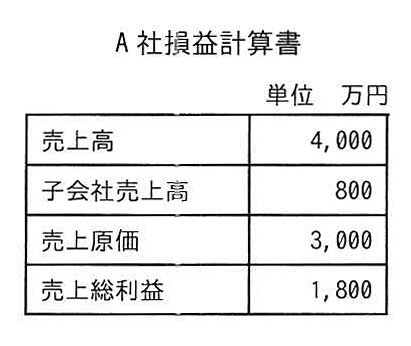
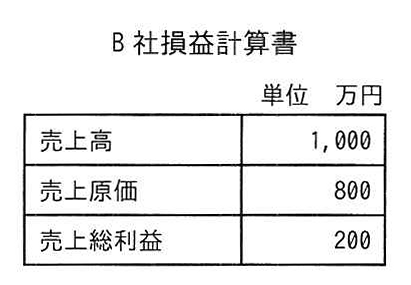
表の数値を代入すると、連結売上高は 4,000+800+1,000−800=5,000 万円、連結売上原価は 3,000+800−800=3,000 万円、連結売上総利益は 5,000−3,000=2,000 万円です。したがって、連結売上高総利益率は 2,000÷5,000×100=40 より 40% です。
各選択肢の解説
- ア: 誤り。内部取引の相殺を行わずに合算した場合の値です(売上高 4,000+800+1,000=5,800 万円、売上総利益 1,800+200=2,000 万円で、2,000÷5,800×100≈34)。
- イ: 誤り。A社単独の売上高総利益率に当たる値です(1,800÷(4,000+800)×100=37.5≈38)。
- ウ: 正解。正しく内部取引を相殺消去した後の連結売上高総利益率(40%)です。
- エ: 誤り。連結売上原価を 3,000−800=2,200 万円とし、内部取引の分を余分に差し引いた場合などの値です((5,000−2,200)÷5,000×100=56)。