令和3年度 秋期 応用情報技術者試験 午前 問題 問77
ストラテジ会計・財務損益分岐点・原価計算
A社とB社の比較表から分かる,A社の特徴はどれか。
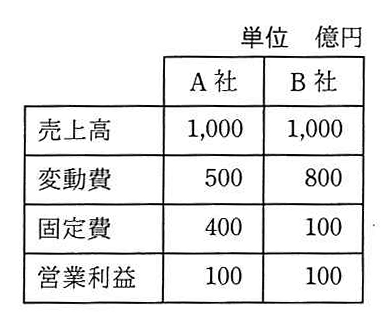
図の説明テキスト
右上部注記: 単位 億円
| A社 | B社 | |
|---|---|---|
| 売上高 | 1,000 | 1,000 |
| 変動費 | 500 | 800 |
| 固定費 | 400 | 100 |
| 営業利益 | 100 | 100 |
解答・解説
正解: ア. 売上高の増加が大きな利益に結び付きやすい。
A社とB社の収益構造を比較して、A社の特徴を分析します。
与えられた表(図表 bb_41_2)から、両社の限界利益(売上高 - 変動費)と限界利益率(限界利益 売上高)を計算します。
- A社の限界利益: (億円)
- A社の限界利益率: ()
- B社の限界利益: (億円)
- B社の限界利益率: ()
A社はB社と比較して、変動費が少なく固定費が多いコスト構造であり、限界利益率が高いことが分かります。限界利益率が高い企業は、損益分岐点(利益がゼロになる売上高)を超えた後の売上の増加が、大きな利益の増加に結び付きやすいという特徴があります。したがって、正解はアとなります。