令和4年度 秋期 応用情報技術者試験 午後 問2 教育SaaSによる新規事業の戦略立案と財務計画
学習ガイド
生徒数の減少に直面した教育サービス会社が、法人向けの教育SaaSで新規事業を立ち上げる事例です。環境分析からミッションと顧客セグメントを定め、顧客実証とビジネスモデルキャンバスで戦略を具体化し、損益計算書に基づく財務計画を検証します。累積損失の解消より優先すべきものは何かを、戦略の目的から考えます。
この記事で押さえる論点
- 外部環境・内部環境の整理から、新規事業のミッション・顧客セグメント・販売施策が一貫して導かれていることを確認できる
- 顧客実証(PoC)の目的と、影響力の強い企業を最初の顧客にする狙いを説明できる
- ビジネスモデルキャンバスの要素(顧客セグメント・価値提案・チャネル・収益)に事例を当てはめられる
- 損益計算書ベースの財務計画で累積損失を追い、4年目に累積損失0を優先しない理由をミッションと競争優位性から述べられる
出題情報
- 出題
- 2022(R4)秋 応用情報技術者 午後 問2
- 配点
- 20点満点
- 模範解答
- 公表(設問ごとに掲載)
出題趣旨・採点講評(IPA 公表)
昨今,競争環境が厳しくなっており,企業が生き残るためには,外部環境や内部環境を正確に把握した上で,経営戦略を策定することが重要になっている。本問では,教育サービス業の新規事業開発を題材に,目標利益を確保しつつ成長を目指すための経営戦略の策定,及び新規事業開発プロセスについての基本的な理解,並びに財務計画の策定の理解について問う。
問2では,教育サービス業の新規事業開発を題材に,経営戦略の策定,及び新規事業開発プロセスについての基本的な理解,並びに財務計画の策定について出題した。全体として正答率は平均的であった。
問題本文
問2 教育サービス業の新規事業開発に関する次の記述を読んで,設問に答えよ。
B社は,教育サービス業の会社であり,中高生を対象とした教育サービスを提供している。B社では有名講師を抱えており,生徒の能力レベルに合った分かりやすく良質な教育コンテンツを多数保有している。これまで中高生向けに塾や通信教育などの事業を伸ばしてきたが,ここ数年,生徒数が減少しており,今後大きな成長の見込みが立たない。また,教育コンテンツはアナログ形式が主であり,Web配信ができるデジタル形式のビデオ教材になっているものが少ない。B社の経営企画部長であるC取締役は,この状況に危機感を抱き,3年後の新たな成長を目指して,デジタル技術を活用して事業を改革し,B社のDX(デジタルトランスフォーメーション)を実現する顧客起点の新規事業を検討することを決めた。C取締役は,事業の戦略立案と計画策定を行う戦略チームを経営企画部のD課長を長として編成した。
〔B社を取り巻く環境と取組〕
D課長は,戦略の立案に当たり,B社を取り巻く外部環境,内部環境を次のとおり整理した。
- ここ数年で,法人において,非対面でのオンライン教育に対するニーズや,時代の流れを見据えて従業員が今後必要とされるスキルや知識を新たに獲得する教育(リスキリング)のニーズが高まっている。今後も法人従業員向けの教育市場の伸びが期待できる。
- 最近,法人向けの教育サービス業において,異業種から参入した企業による競合サービスが出現し始めていて,価格競争が激化している。
- 教育サービス業における他社の新規事業の成功事例を調査したところ,特定の業界で他企業に対する影響力が強い企業を最初の顧客として新たなサービスの実績を築いた後,その業界の他企業に展開するケースが多いことが分かった。
- B社では,海外の教育関連企業との提携,及びE大学の研究室との共同研究を通じて,データサイエンス,先進的プログラム言語などに関する教育コンテンツの拡充や,AIを用いて個人の能力レベルに合わせた教育コンテンツを提供できる教育ツールの研究開発に取り組み始めた。この教育ツールは実証を終えた段階である。このように,最新の動向の反映が必要な分野に対して,業界に先駆けた教育コンテンツの整備力が強みであり,新規事業での活用が見込める。
〔新規事業の戦略立案〕
D課長は,内外の環境の分析を行い,B社の新規事業の戦略を次のとおり立案し,C取締役の承認を得た。
- 新規事業のミッションは,“未来に向けて挑戦する全ての人に,変革の機会を提供すること”と設定した。
- B社は,新規事業領域として,①法人従業員向けの個人の能力レベルに合わせたオンライン教育サービスを選定し,SaaSの形態(以下,教育SaaSという)で顧客に提供する。
- 中高生向けの塾や通信教育などでのノウハウをサービスに取り入れ,法人でのDX推進に必要なデータサイエンスなどの知識やスキルを習得する需要に対して,AIを用いた個人別の教育コンテンツをネット経由で提供するビジネスモデルを構築することを通じて,②B社のDXを実現する。
- 最初に攻略する顧客セグメントは,データサイエンス教育の需要が高まっている大手製造業とする。顧客企業の人事教育部門は,B社の教育SaaSを利用することで,社内部門が必要なときに必要な教育コンテンツを提供できるようになる。
- 対象の顧客セグメントに対して,従業員が一定規模以上の企業数を考慮して,販売目標数を設定する。毎月定額で,提示するカタログの中から好きな教育コンテンツを選べるサービスを提供することで,競合サービスよりも利用しやすい価格設定とする。
- Webセミナーやイベントを通じてB社の教育SaaSの認知度を高める。また,法人向けの販売を強化するために,F社と販売店契約を結ぶ。F社は,大手製造業に対する人材提供や教育を行う企業であり,大手製造業の顧客を多く抱えている。
D課長は,戦略に基づき新規事業の計画を策定した。
〔顧客実証〕
D課長は,新規事業の戦略の実効性を検証する顧客実証を行うこととして,その方針を次のように定めた。
- 教育ニーズが高く,商談中の③G社を最初に攻略する顧客とする。G社は,製造業の大手企業であり,同業他社への影響力が強い。
- G社への提案前に,B社の提供するサービスが適合するか確認するためにaを実施する。aにはF社にも参加してもらう。
〔ビジネスモデルの策定〕
D課長は,ビジネスモデルキャンバスの手法を用いて,B社のビジネスモデルを図1のとおり作成した。なお,新規事業についての要素を“★”で,既存事業についての要素を無印で記載する。(省略)はほかに要素があることを示す。
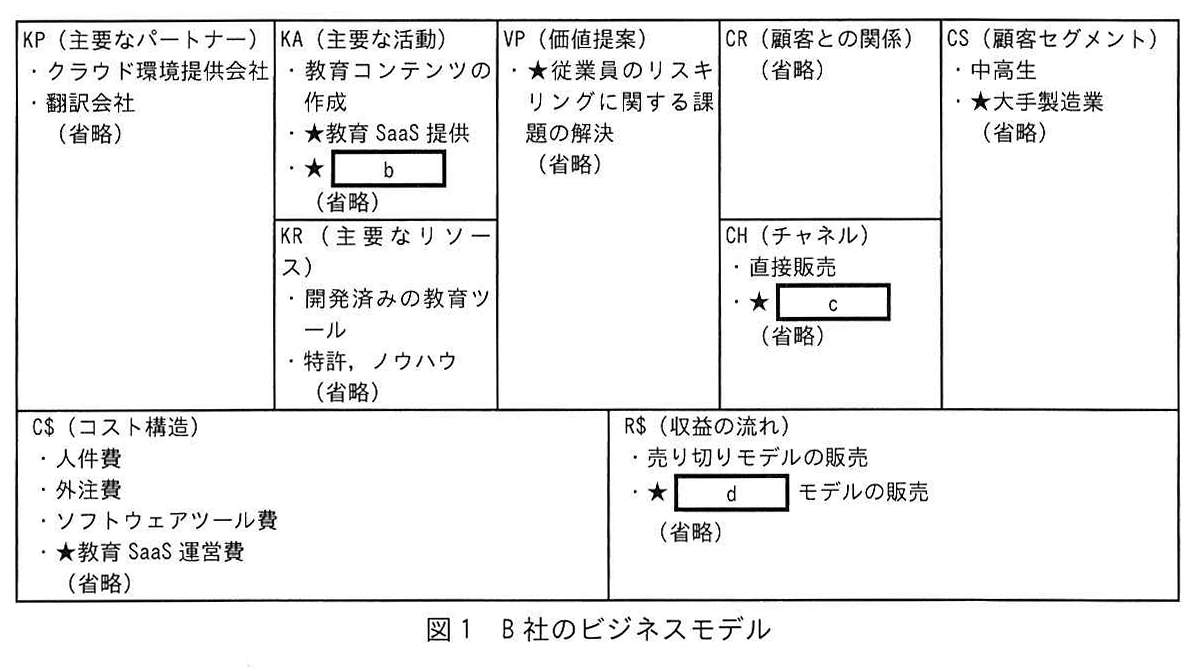
図の説明テキスト
ビジネスモデルキャンバスの手法を用いた表。
| KP (主要なパートナー) | KA (主要な活動) | VP (価値提案) | CR (顧客との関係) | CS (顧客セグメント) |
|---|---|---|---|---|
| ・クラウド環境提供会社 ・翻訳会社 (省略) |
・教育コンテンツの作成 ・★教育 SaaS 提供 ・★ b (省略) |
・★従業員のリスキリングに関する課題の解決 (省略) |
(省略) | ・中高生 ・★大手製造業 (省略) |
| KR (主要なリソース) ・開発済みの教育ツール ・特許, ノウハウ (省略) |
CH (チャネル) ・直接販売 ・★ c (省略) |
| C (収益の流れ) |
|---|---|
| ・人件費
・外注費
・ソフトウェアツール費
・★教育 SaaS 運営費
(省略) | ・売り切りモデルの販売
・★ d モデルの販売
(省略) |
〔財務計画〕
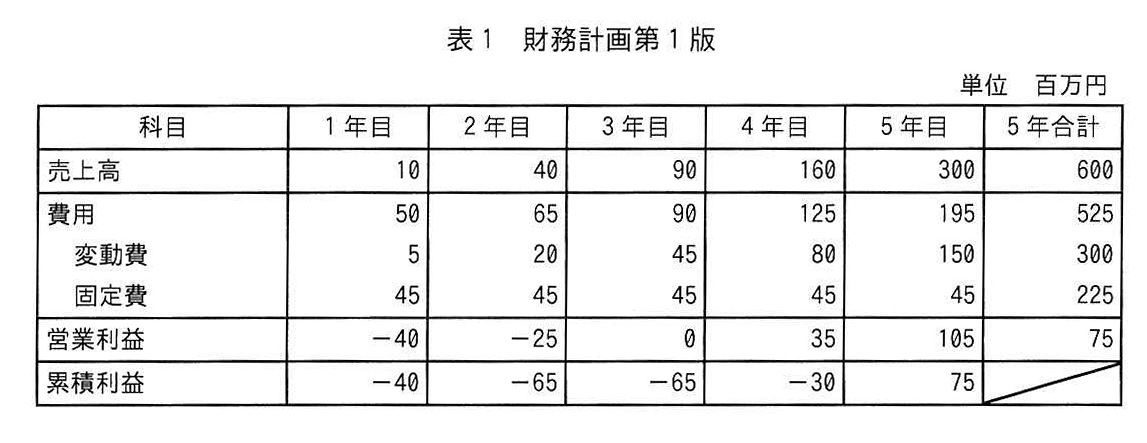
D課長は,B社の新規事業に向けた財務計画第1版を表1のとおり作成し,C取締役に提出した。なお,財務計画作成で,次の前提をおいた。
- 競争優位性を考慮して,教育SaaS開発投資を行う。開発投資は5年で減価償却し,固定費に含める。
- 競合サービスを考慮して,販売単価は,1社当たり10百万円/年とする。
- 利益計算に当たって,損益計算書を用い,キャッシュフローや現在価値計算は用いない。金利はゼロとする。
図の説明テキスト
表1 財務計画第1版
単位 百万円
| 科目 | 1年目 | 2年目 | 3年目 | 4年目 | 5年目 | 5年合計 |
|---|---|---|---|---|---|---|
| 売上高 | 10 | 40 | 90 | 160 | 300 | 600 |
| 費用 | 50 | 65 | 90 | 125 | 195 | 525 |
| 変動費 | 5 | 20 | 45 | 80 | 150 | 300 |
| 固定費 | 45 | 45 | 45 | 45 | 45 | 225 |
| 営業利益 | -40 | -25 | 0 | 35 | 105 | 75 |
| 累積利益 | -40 | -65 | -65 | -30 | 75 |
D課長は,財務部長と財務計画をレビューし,“既存事業の業績の見通しが厳しいので新規事業の費用を削減して,4年目に累積損失を0にしてほしい”との依頼を受けた。
D課長は,C取締役に財務部長の依頼を報告し,この財務計画は現時点で最も確かな根拠に基づいて設定した計画であること,また新規事業にとっては④4年目に累積損失を0にするよりも優先すべきことがあるので,財務計画第1版の変更はしないことを説明し了承を得た。
その後,D課長は,計画の実行を適切にマネジメントすれば,変動費を抑えて4年目に累積損失を0にできる可能性はあると考え,この想定で別案として財務計画第2版を追加作成した。財務計画第2版の変動費率はe%となり,財務計画第1版と比較して5年目の累積利益は,f%増加する。
設問と解答・解説
設問1
〔新規事業の戦略立案〕について答えよ。
本文中の下線①について,この事業領域を選定した理由は何か。強みの観点から,20字以内で答えよ。
模範解答
業界に先駆けた教育コンテンツの整備力
採点基準
- 2点: 強みとして「業界に先駆けていること」と「教育コンテンツの整備力」の両方が正しく指摘されている。
- 1点: 強みに関連する事項(コンテンツ等)に言及しているが、要素が一部欠けている、または抽象的である。
- 0点: 無解答、または強みとは無関係の記述。
解説
SWOT分析の「強み(Strength)」を特定する設問です。
企業が内部環境として持っている独自の強みを正確に把握し、事業領域選定の根拠とするプロセスを理解しているかが問われています。
高得点のポイント
業界に先駆けた という先行優位性に触れていること
教育コンテンツの整備力 という具体的な強みを明記していること
本文中の下線①について,この事業領域を選定した理由は何か。機会の観点から,20字以内で答えよ。
模範解答
リスキリングのニーズの高まり
採点基準
- 2点: 機会として「リスキリングのニーズの高まり」が正しく指摘されている。
- 1点: 機会に関連する事項に言及しているが、内容が不十分である。
- 0点: 無解答、または機会とは無関係の記述。
解説
SWOT分析の「機会(Opportunity)」を特定する設問です。
企業を取り巻く外部環境の変化によって生じる事業機会を読み取る必要があります。
高得点のポイント
リスキリング というキーワードを含めていること
ニーズの高まり という市場の動向を捉えていること
本文中の下線②について,留意すべきことは何か。最も適切な文章を解答群の中から選び,記号で答えよ。
模範解答
選択肢イ: B社のDXの戦略立案に際しては,自社のあるべき姿の達成に向け,デジタル技術を活用し事業を改革することが必要となる。
解説
DX(デジタル・トランスフォーメーション)の戦略立案における留意点を問う設問です。
イが正解です。DXの本質は、単なるツールの導入やデジタル化ではなく、自社のあるべき姿の達成に向けた事業改革 にあります。
各選択肢の解説
ア:AIなどのデジタル技術を活用することがDXの前提であり、人手のみで行うのは不適切です。
ウ:製品やサービスの付加価値を高めることと教育コンテンツのデジタル化は並行して、あるいはデジタル化を通じて付加価値を高めるべきであり、順序付けるものではありません。
エ:ニーズの不確実性が高い状況では、柔軟なアジャイルなアプローチが有効であり、一度決めた計画に固執するのは不適切です。
設問1(1)は,正答率がやや高く,経営戦略の策定の前提となるSWOT分析については,よく理解されていることがうかがえた。
設問2
〔顧客実証〕について答えよ。
本文中の下線③について,この方針の目的は何か。20字以内で答えよ。
模範解答
大手製造業の同業他社へ展開するため
採点基準
- 2点: 顧客実証(PoC)の成果を「大手製造業の同業他社へ展開するため」という目的が明確に記述されている。
- 1点: 他社への展開や横展開などの目的には触れているが、対象(大手製造業など)が不明確である。
- 0点: 無解答、または的外れな記述。
解説
新規事業開発プロセスにおける顧客実証(PoC)の目的を問う設問です。
初期顧客で得た実証結果をもとに、ビジネスをどのように拡大していくかの意図を読み解くことが求められます。
高得点のポイント
同業他社へ展開する という事業拡大の目的が記述されていること
展開先として 大手製造業 というターゲットを明確にしていること
本文中の空欄aに入れる最も適切な字句を解答群の中から選び,記号で答えよ。
模範解答
選択肢ウ: PoC
解説
新規事業の仮説検証プロセスに関する用語問題です。
ウが正解です。顧客課題の解決策が技術的・ビジネス的に実現可能かを検証するプロセスは PoC (Proof of Concept:概念実証) と呼ばれます。
各選択肢の解説
ア:KPI (Key Performance Indicator) は、目標達成の度合いを定義する重要業績評価指標を指します。
イ:LTV (Life Time Value) は、一人の顧客が取引期間を通じて企業にもたらす利益である顧客生涯価値を指します。
エ:UAT (User Acceptance Testing) は、システム開発の最終段階で行われるユーザー受け入れテストを指します。
設問3
〔ビジネスモデルの策定〕について答えよ。
図1中の空欄bに入れる最も適切な字句を解答群の中から選び,記号で答えよ。
模範解答
選択肢カ: プロモーション
解説
ビジネスモデルにおける機能や活動の役割を問う設問です。
カが正解です。新規事業のビジネスモデル策定において、顧客に対してサービスを認知させ、利用を促すための活動領域として プロモーション が該当します。
各選択肢の解説
ア・イ・ウ:特定のステークホルダーや企業名を示すものであり、機能・活動を表す空欄には入りません。
エ・オ:これらは提供する価値(サービス内容)そのものであり、顧客獲得に向けた機能としてのプロモーションとは異なります。
図1中の空欄cに入れる最も適切な字句を解答群の中から選び,記号で答えよ。
模範解答
選択肢イ: F社
解説
ビジネスモデル図における外部パートナーや協業先の位置づけを問う設問です。
イが正解です。ビジネスモデルの構造上、特定の機能やリソースを補完する提携先として F社 が該当します。
各選択肢の解説
ア・ウ:文脈から導かれる特定の協業先として当てはまらないため不適切です。
エ・オ・カ:これらは機能や活動を示す用語であり、主体(ステークホルダー)を示す箇所には入りません。
図1中の空欄dには販売の方式を示す字句が入る。片仮名で答えよ。
模範解答
サブスクリプション
採点基準
- 4点: 「サブスクリプション」と正確に解答している。
- 0点: 上記以外の解答。
解説
定期的に料金を支払い、期間に応じてサービスを利用する販売方式を問う設問です。
ソフトウェアをSaaSとして提供する場合の一般的な課金モデルです。
高得点のポイント
サブスクリプション という用語を正確に導き出していること
指定通り、全て 片仮名 で解答していること
設問4
〔財務計画〕について答えよ。
本文中の下線④について,新規事業にとって4年目に累積損失を0にすることよりも優先すべきこととは何か。20字以内で答えよ。
模範解答
新規事業のミッションを遂行すること
競争優位性のある教育SaaSの提供
採点基準
- 2点: 「新規事業のミッションを遂行すること」または「競争優位性のある教育SaaSの提供」に相当する内容が記述されている。
- 1点: 優先事項について触れているが、内容が抽象的であるか、一部不足している。
- 0点: 無解答、または的外れな記述。
解説
財務計画立案において、事業の目的と収益性のバランスをどのように考えるかを問う設問です。
短期的な損失解消(累積損失を0にすること)も重要ですが、変動費などを抑えすぎて本来の事業目的が損なわれてはなりません。
高得点のポイント
新規事業のミッションを遂行すること という事業の根本目的に触れていること
または、競争優位性のある教育SaaSの提供 という戦略上の優先事項を記述していること
設問4(2)は,正答率が低かった。計画の実行を適切にマネジメントすることで,変動費を抑える設定であるが,損益分岐点についての理解が不足していると思われる解答が散見された。財務計画を立案する際には,何年目に累積損失を0にできるかという視点が重要な判断ポイントであり,是非理解を深めてほしい。