令和3年度 管理業務主任者試験 問14
管理組合の会計・税務管理組合の会計・財務諸表
以下の貸借対照表(勘定式)は、甲管理組合の令和3年3月末日の決算において作成された一般(管理費)会計にかかる未完成の貸借対照表である。貸借対照表を完成させるために、表中の(A)及び(B)の科目と金額の組合せとして最も適切なものは、次の1~4のうちどれか。
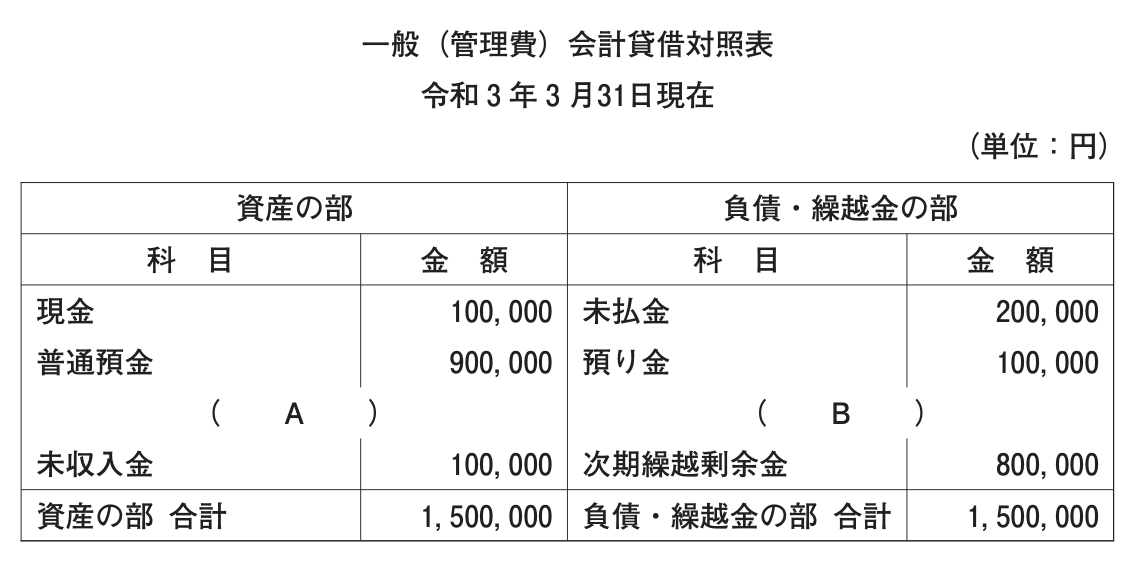
図の説明テキスト
一般(管理費)会計貸借対照表
令和3年3月31日現在
(単位:円)
| 資産の部 科目 | 資産の部 金額 | 負債・繰越金の部 科目 | 負債・繰越金の部 金額 |
|---|---|---|---|
| 現金 | 100,000 | 未払金 | 200,000 |
| 普通預金 | 900,000 | 預り金 | 100,000 |
| ( A ) | ( B ) | ||
| 未収入金 | 100,000 | 次期繰越剰余金 | 800,000 |
| 資産の部 合計 | 1,500,000 | 負債・繰越金の部 合計 | 1,500,000 |
解答・解説
正解: 1. 資産の部 A(科目:前払金、金額:400,000) / 負債・繰越金の部 B(科目:前受金、金額:400,000)
正解は 1 です。
貸借対照表(勘定式)における勘定科目の区分(資産・負債)と、貸借平均の原理(借方合計と貸方合計の一致)から、空欄(A)及び(B)の科目と金額を求めます。
1. 勘定科目の判定
選択肢にある「前払金」と「前受金」が、資産の部と負債・繰越金の部のどちらに属するかを判断します。
- 前払金(資産の部)
管理組合が業務委託費や保険料などを決算日(3月31日)より前に次期分として支払った場合、次期に役務の提供を受ける権利(=資産)となるため、借方の「資産の部」に計上されます。したがって、(A)の科目は前払金です。 - 前受金(負債の部)
組合員から次期(4月分など)の管理費等や使用料を決算日より前に受け取った場合、次期に管理サービス等を提供する義務(=負債)となるため、貸方の「負債・繰越金の部」に計上されます。したがって、(B)の科目は前受金です。
2. 金額の計算
各部の合計金額から既知の科目の金額を差し引いて、(A)と(B)の金額を算出します。
(A)前払金の金額
資産の部の合計は 円です。(B)前受金の金額
負債・繰越金の部の合計は 円です。
以上より、正しい組合せは選択肢 1 となります。
各選択肢の解説
- 1:適切
資産の部(A)が「科目:前払金、金額:400,000」、負債・繰越金の部(B)が「科目:前受金、金額:400,000」であり、科目・金額ともに正しい組合せです。 - 2:不適切
勘定科目の組合せは正しいですが、金額が両方とも 円となっており誤りです(正しくは 円)。 - 3:不適切
金額は両方とも 円で正しいですが、前受金は「負債の部」、前払金は「資産の部」の科目であるため、科目の配置が逆になっており誤りです。 - 4:不適切
科目の配置が逆であり、かつ金額( 円)も誤っています。