令和7年度 管理業務主任者試験 問10
管理組合の会計・税務管理組合の会計・財務諸表
以下の表は、甲管理組合の令和7年3月末日の決算において作成された一般(管理費)会計に係る誤った勘定式の貸借対照表である。貸借対照表の資産の部及び負債・繰越金の部に計上されている、合わせて9つの科目のうち、不適切な科目はいくつあるか。
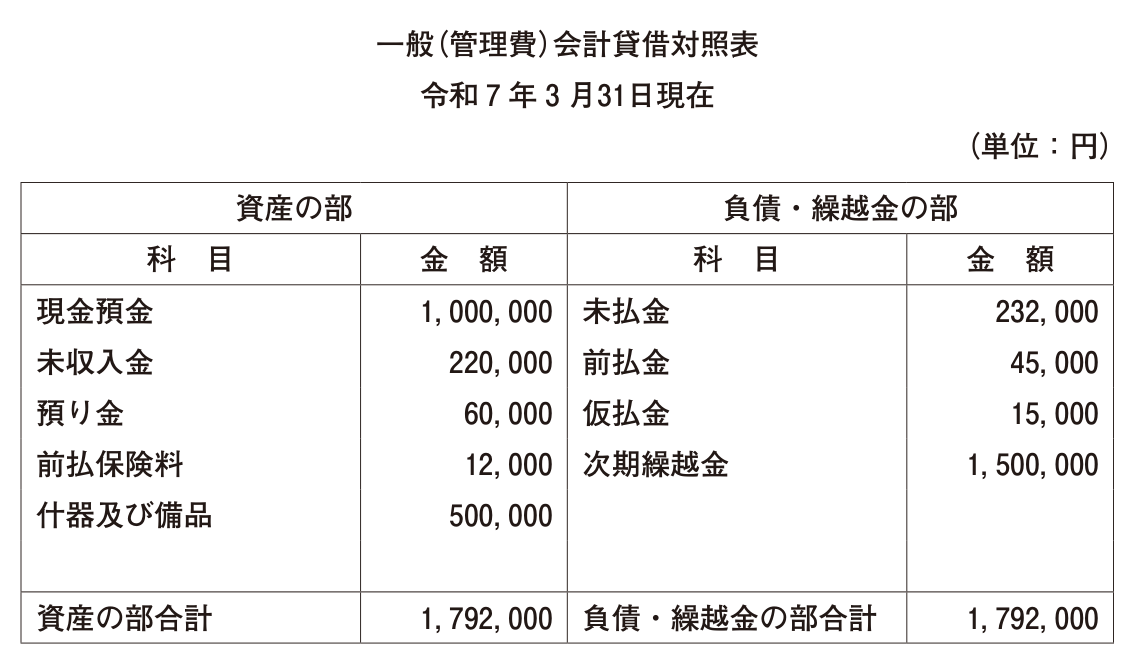
図の説明テキスト
一般(管理費)会計貸借対照表 / 令和7年3月31日現在 / (単位:円)
| 資産の部(科目) | 資産の部(金額) | 負債・繰越金の部(科目) | 負債・繰越金の部(金額) |
|---|---|---|---|
| 現金預金 | 1,000,000 | 未払金 | 232,000 |
| 未収入金 | 220,000 | 前払金 | 45,000 |
| 預り金 | 60,000 | 仮払金 | 15,000 |
| 前払保険料 | 12,000 | 次期繰越金 | 1,500,000 |
| 什器及び備品 | 500,000 | ||
| 資産の部合計 | 1,792,000 | 負債・繰越金の部合計 | 1,792,000 |
解答・解説
正解: 3. 三つ
正解は 3(三つ) です。
貸借対照表において、左側の「資産の部」(借方)には財産や権利(将来お金が入ってくる権利や役務提供を受ける権利など)を計上し、右側の「負債・繰越金の部」(貸方)には将来お金を支払う義務や繰越金を計上します。
図表に計上されている9つの科目をそれぞれ確認すると、計上場所が誤っている(不適切な)科目は「預り金」「前払金」「仮払金」の三つです。
各科目の判定
1. 資産の部に計上されている科目
- 現金預金(1,000,000円):適切(資産の科目)
- 未収入金(220,000円):適切(未回収の管理費等であり、将来金銭を受け取る権利として資産に計上される科目)
- 預り金(60,000円):不適切(一時的に預かっている金銭であり、将来返還または支払う義務があるため負債に計上すべき科目)
- 前払保険料(12,000円):適切(翌期以降の期間に対応する保険料を当期に支払ったものであり、役務提供を受ける権利として資産に計上される科目)
- 什器及び備品(500,000円):適切(管理組合が所有する固定資産であり、資産に計上される科目)
2. 負債・繰越金の部に計上されている科目
- 未払金(232,000円):適切(当期に発生した費用のうち未払いの金額であり、将来金銭を支払う義務として負債に計上される科目)
- 前払金(45,000円):不適切(工事代金等を手付金・内金として先に支払ったものであり、将来財貨や役務の提供を受ける権利があるため資産に計上すべき科目。なお、負債に計上されるのは「前受金」です)
- 仮払金(15,000円):不適切(使途や金額が確定しない段階で概算払いした金銭であり、精算されるまでの間は資産に計上すべき科目。なお、負債に計上されるのは「仮受金」です)
- 次期繰越金(1,500,000円):適切(次期に繰り越される正味財産であり、負債・繰越金の部に計上される科目)
各選択肢の解説
- 1(一つ):誤りです。不適切な科目は「預り金」「前払金」「仮払金」の三つあります。
- 2(二つ):誤りです。不適切な科目は三つあります。
- 3(三つ):正しいです。資産の部に計上されている「預り金」、および負債・繰越金の部に計上されている「前払金」「仮払金」の計三つが不適切です。
- 4(四つ):誤りです。不適切な科目は三つです。