令和4年度 管理業務主任者試験問題 問15
管理組合の会計・税務仕訳
管理組合における以下の①~③の活動に関し、令和4年3月分の仕訳として、最も適切なものはどれか。ただし、会計処理は毎月次において発生主義の原則によって処理されているものとする。
(管理組合の会計年度:毎年4月1日から翌年3月31日まで)
活動
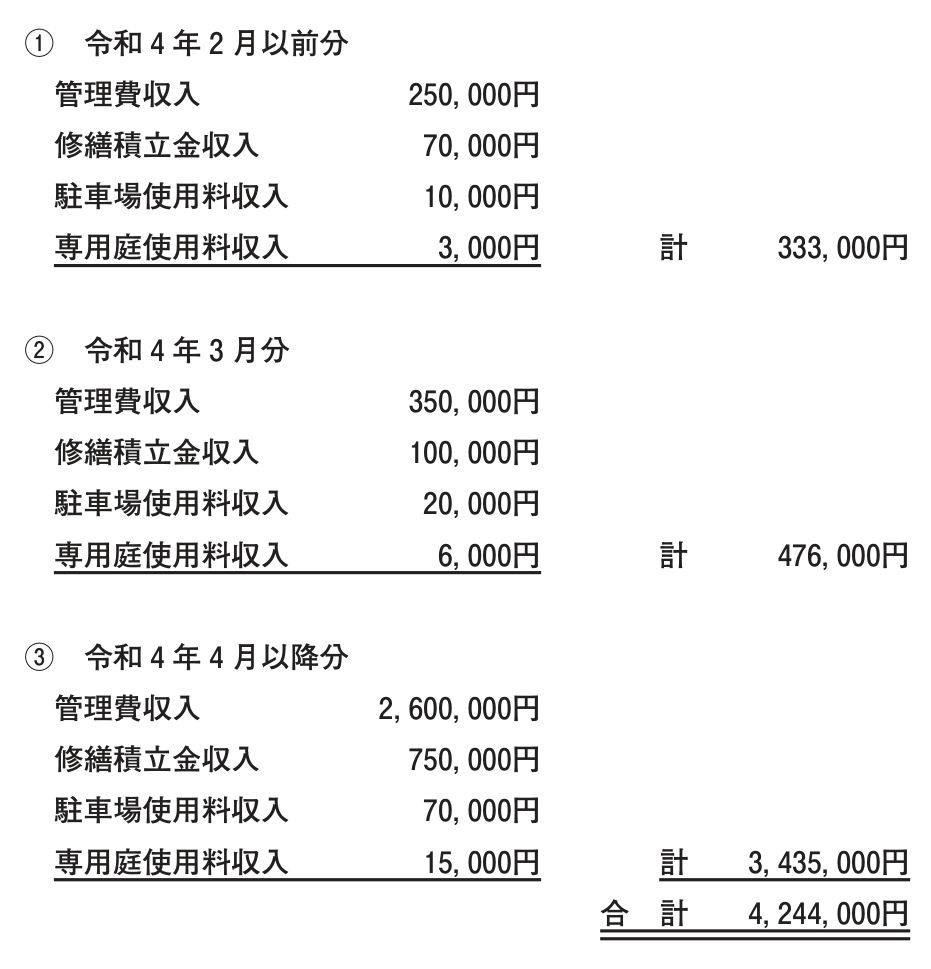
令和4年3月中の管理組合の普通預金の入金の内訳は、次の①~③の通りである。
図の説明テキスト
| 区分・項目 | 金額 | 小計・合計 | 金額 |
|---|---|---|---|
| ① 令和4年2月以前分 | |||
| 管理費収入 | 250,000円 | ||
| 修繕積立金収入 | 70,000円 | ||
| 駐車場使用料収入 | 10,000円 | ||
| 専用庭使用料収入 | 3,000円 | 計 | 333,000円 |
| ② 令和4年3月分 | |||
| 管理費収入 | 350,000円 | ||
| 修繕積立金収入 | 100,000円 | ||
| 駐車場使用料収入 | 20,000円 | ||
| 専用庭使用料収入 | 6,000円 | 計 | 476,000円 |
| ③ 令和4年4月以降分 | |||
| 管理費収入 | 2,600,000円 | ||
| 修繕積立金収入 | 750,000円 | ||
| 駐車場使用料収入 | 70,000円 | ||
| 専用庭使用料収入 | 15,000円 | 計 | 3,435,000円 |
| 合 計 | 4,244,000円 |
図の説明テキスト
図の説明テキスト
図の説明テキスト
図の説明テキスト
解答・解説
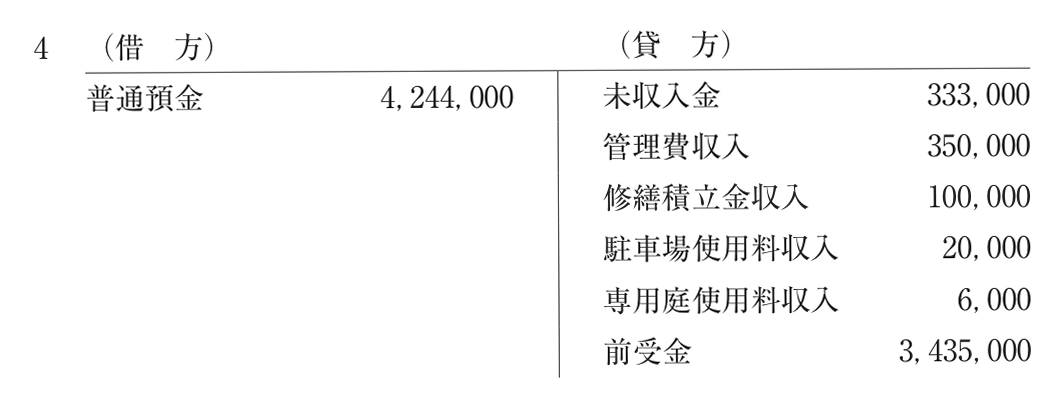
正解: 4.
管理組合の会計処理は発生主義の原則(毎月次)によって行われています。発生主義とは、金銭の授受(入出金)の時点ではなく、取引が発生し権利・義務が確定した時点で収益・費用を計上する考え方です。
令和4年3月中の普通預金への入金合計額は 4,244,000円 であるため、借方には資産の増加として「普通預金 4,244,000円」を計上します。一方、貸方は①~③の入金内訳の性質に応じて以下のように仕訳を行います。
① 令和4年2月以前分(計 333,000円)
毎月次の発生主義で処理されているため、2月以前分の収益(管理費収入など)はすでに2月以前の月次決算において計上されており、未入金分は資産である「未収入金」として処理されています。3月中にこれが入金されたため、貸方に「未収入金 333,000円」を計上して未収入金を減少させます。② 令和4年3月分(計 476,000円)
当月(3月)に発生・確定した収益であるため、そのまま当月の各収入科目として貸方に計上します。- 管理費収入:350,000円
- 修繕積立金収入:100,000円
- 駐車場使用料収入:20,000円
- 専用庭使用料収入:6,000円
③ 令和4年4月以降分(計 3,435,000円)
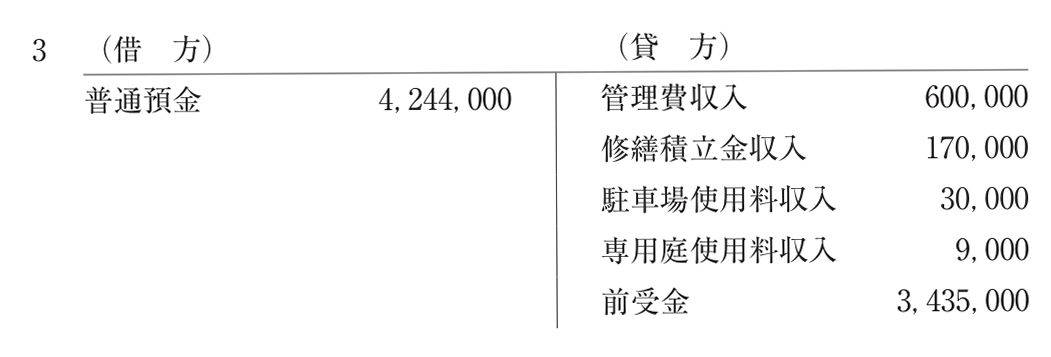
4月以降(翌期以降)に発生・確定する収益を前もって受け取ったものであるため、3月時点では収益として計上せず、負債である「前受金」として処理します。したがって、貸方に「前受金 3,435,000円」を計上します。
以上より、正しい仕訳は選択肢4となります。
各選択肢の解説
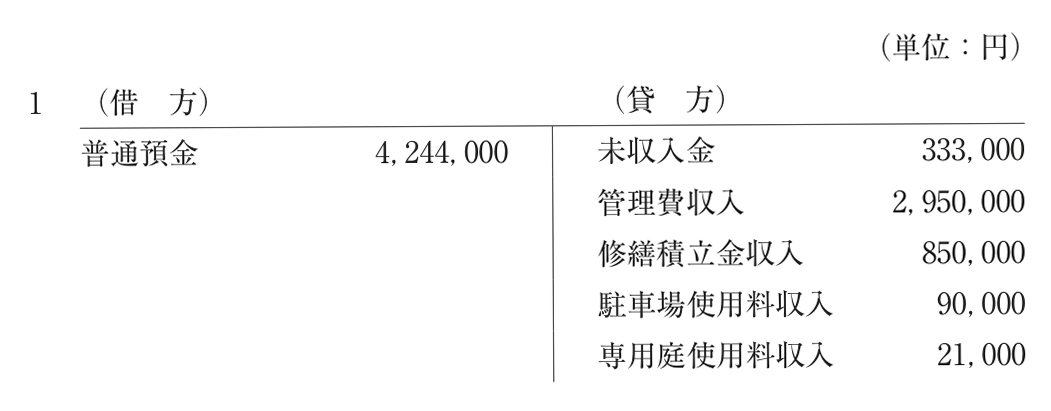
- 1:③の令和4年4月以降分を「前受金」とせず、②の3月分と合算して当月の各収入として計上しているため誤りです(例:管理費収入が 円となっている)。
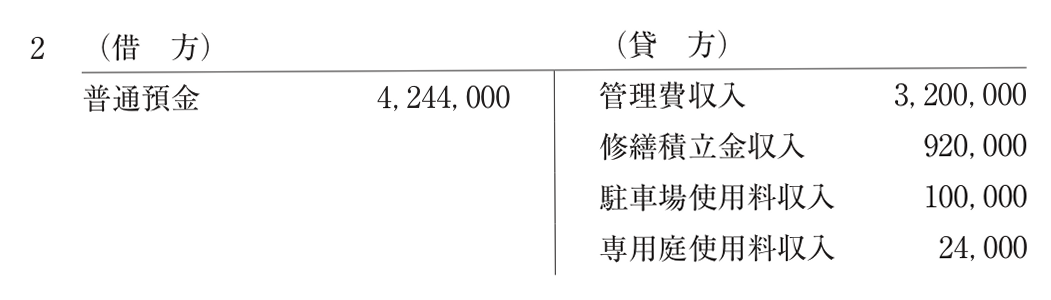
- 2:①の2月以前分を「未収入金」、③の4月以降分を「前受金」とせず、①~③のすべてを合算して当月の各収入として計上(現金主義的な処理)しているため誤りです。
- 3:①の令和4年2月以前分を「未収入金」とせず、②の3月分と合算して当月の各収入として計上しているため誤りです(例:管理費収入が 円となっている)。
- 4:①を未収入金の減少、②を当月の各収入、③を前受金の増加として正しく処理しており、適切です。