令和元年度 管理業務主任者試験問題 問15
管理組合の会計・税務仕訳
管理組合の活動における以下のア〜エの取引に関し、平成31年3月分のア〜エそれぞれの仕訳として、最も適切なものは、次の1〜4のうちのどれか。なお、この管理組合の会計は、企業会計の原則に基づき、毎月厳格な発生主義によって経理しているものとする。
図の説明テキスト
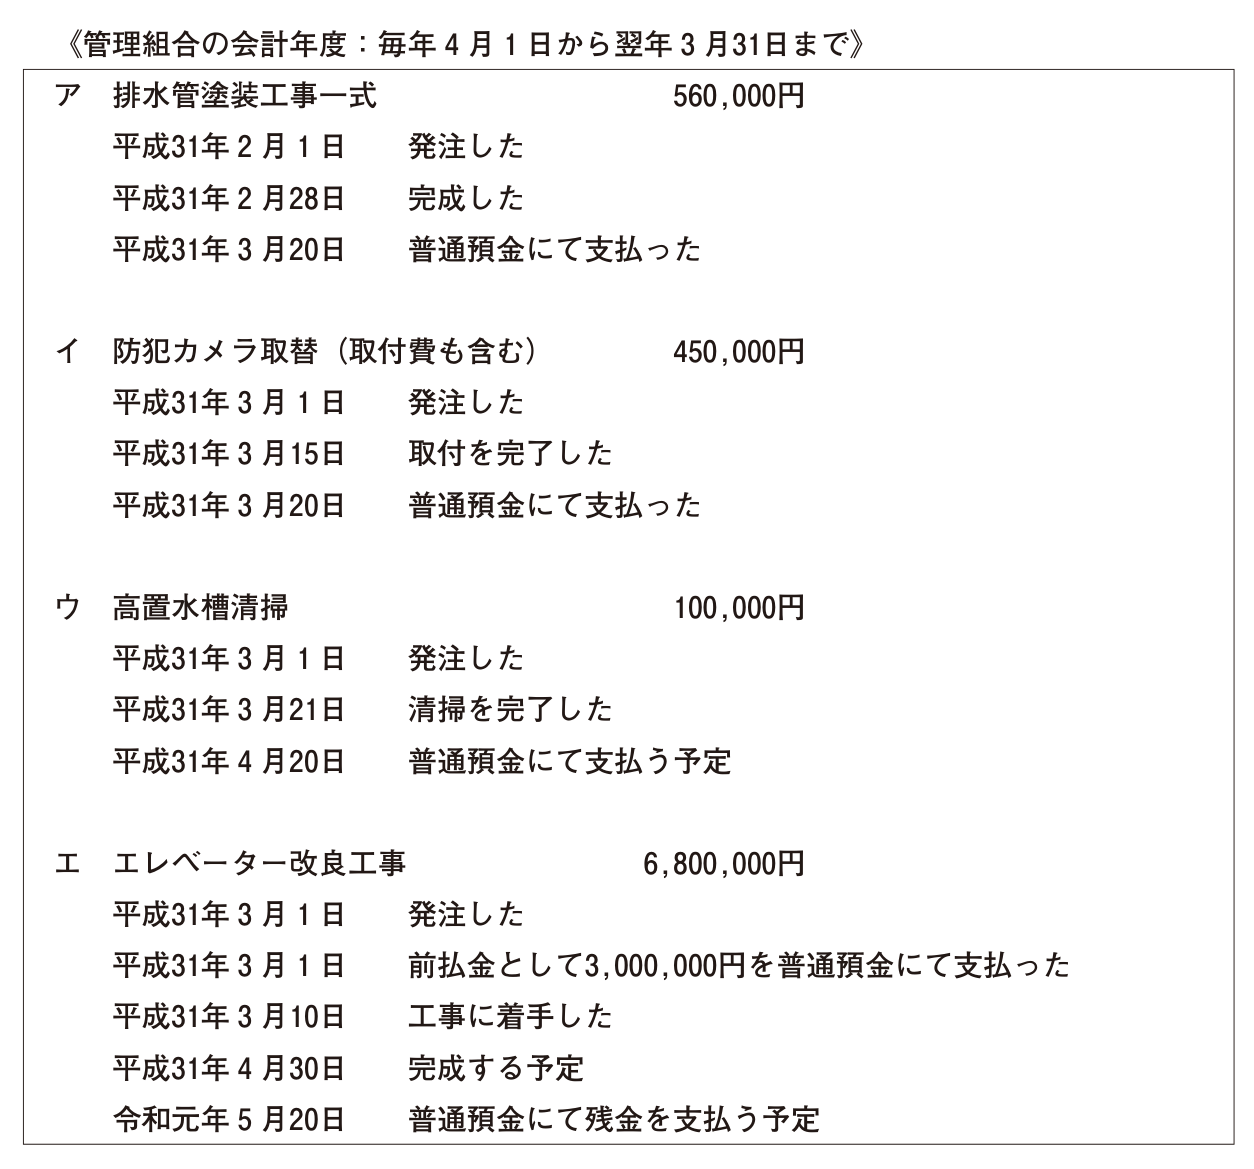
《管理組合の会計年度:毎年4月1日から翌年3月31日まで》
| 記号 | 項目・日付 | 内容・金額 |
|---|---|---|
| ア | 排水管塗装工事一式 | 560,000円 |
| 平成31年2月1日 | 発注した | |
| 平成31年2月28日 | 完成した | |
| 平成31年3月20日 | 普通預金にて支払った | |
| イ | 防犯カメラ取替(取付費も含む) | 450,000円 |
| 平成31年3月1日 | 発注した | |
| 平成31年3月15日 | 取付を完了した | |
| 平成31年3月20日 | 普通預金にて支払った | |
| ウ | 高置水槽清掃 | 100,000円 |
| 平成31年3月1日 | 発注した | |
| 平成31年3月21日 | 清掃を完了した | |
| 平成31年4月20日 | 普通預金にて支払う予定 | |
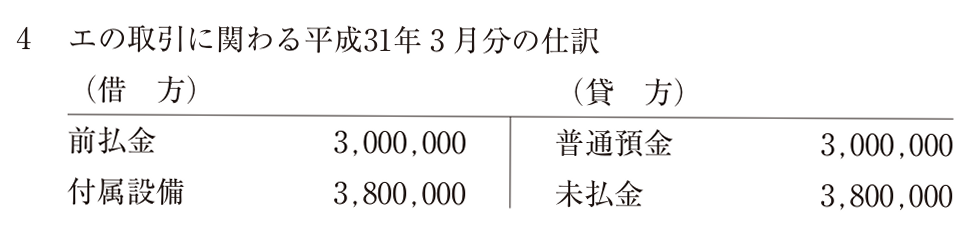
| エ | エレベーター改良工事 | 6,800,000円 |
| 平成31年3月1日 | 発注した | |
| 平成31年3月1日 | 前払金として3,000,000円を普通預金にて支払った | |
| 平成31年3月10日 | 工事に着手した | |
| 平成31年4月30日 | 完成する予定 | |
| 令和元年5月20日 | 普通預金にて残金を支払う予定 |
図の説明テキスト
図の説明テキスト
図の説明テキスト
図の説明テキスト
解答・解説
正解: 3.
管理組合の会計において、毎月厳格な発生主義によって経理する場合、現金の収支の時点ではなく、役務の提供が完了した時点(工事の完成・引渡しや業務の完了時点)で費用または資産の増加および債務(未払金など)を認識・計上します。
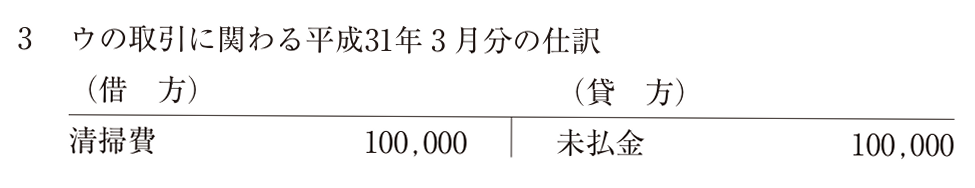
ウの取引(高置水槽清掃 100,000円)は、平成31年3月21日に清掃を完了し、平成31年4月20日に普通預金にて支払う予定です。発生主義に基づき、清掃が完了した平成31年3月に費用(清掃費)と債務(未払金)を計上するため、選択肢3の仕訳が適切です。
各選択肢の解説
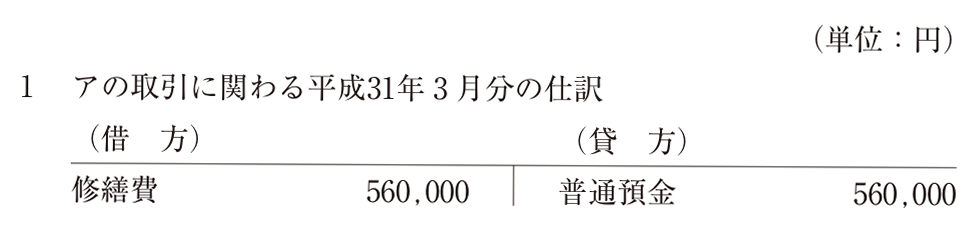
1(アの取引): 誤りです。
排水管塗装工事一式(560,000円)は、平成31年2月28日に完成しているため、毎月厳格な発生主義をとる場合、完成した2月分の仕訳として「(借方)修繕費 560,000 /(貸方)未払金 560,000」が計上されています。したがって、普通預金にて支払った平成31年3月分の仕訳は、債務の消滅を記録する「(借方)未払金 560,000 /(貸方)普通預金 560,000」となります。2(イの取引): 誤りです。
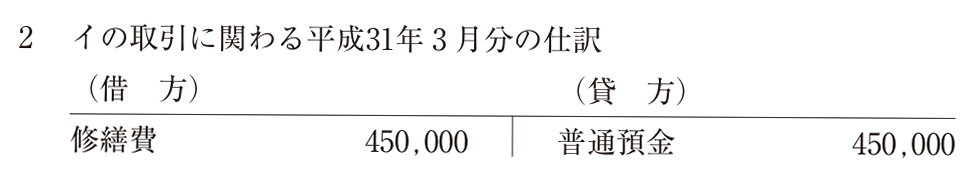
防犯カメラ取替(450,000円)は、平成31年3月15日に取付を完了し、同月20日に普通預金にて支払っており、計上時期は3月です。しかし、防犯カメラの取替え(取付費を含む)は設備の取得として資産(什器備品等)に計上するのが適切であり、借方を「修繕費」とする「(借方)修繕費 450,000 /(貸方)普通預金 450,000」の仕訳は適切ではありません。3(ウの取引): 正解です。
高置水槽清掃(100,000円)は、平成31年3月21日に完了し、支払いは翌月(4月20日)の予定です。3月中に役務の提供が完了しているため、3月分の仕訳として借方に費用である「清掃費 100,000」、貸方に債務である「未払金 100,000」を計上します。4(エの取引): 誤りです。
エレベーター改良工事(6,800,000円)は、平成31年4月30日に完成する予定であり、3月の時点では未完成です。したがって、3月中に支払った前払金3,000,000円についての「(借方)前払金(または建設仮勘定) 3,000,000 /(貸方)普通預金 3,000,000」のみが3月分の仕訳となり、完成前に残金分の「付属設備 3,800,000 / 未払金 3,800,000」を計上することはできません。