令和元年度 管理業務主任者試験問題 問16
管理組合の会計・税務仕訳
管理組合の活動における以下のア〜エの入金状況に関し、平成31年3月分のア〜エを合わせた仕訳として、最も適切なものは、次の1〜4のうちのどれか。
なお、この管理組合の会計は、企業会計の原則に基づき、毎月厳格な発生主義によって経理しているものとする。
〈平成31年3月分の仕訳〉(単位:円)
図の説明テキスト
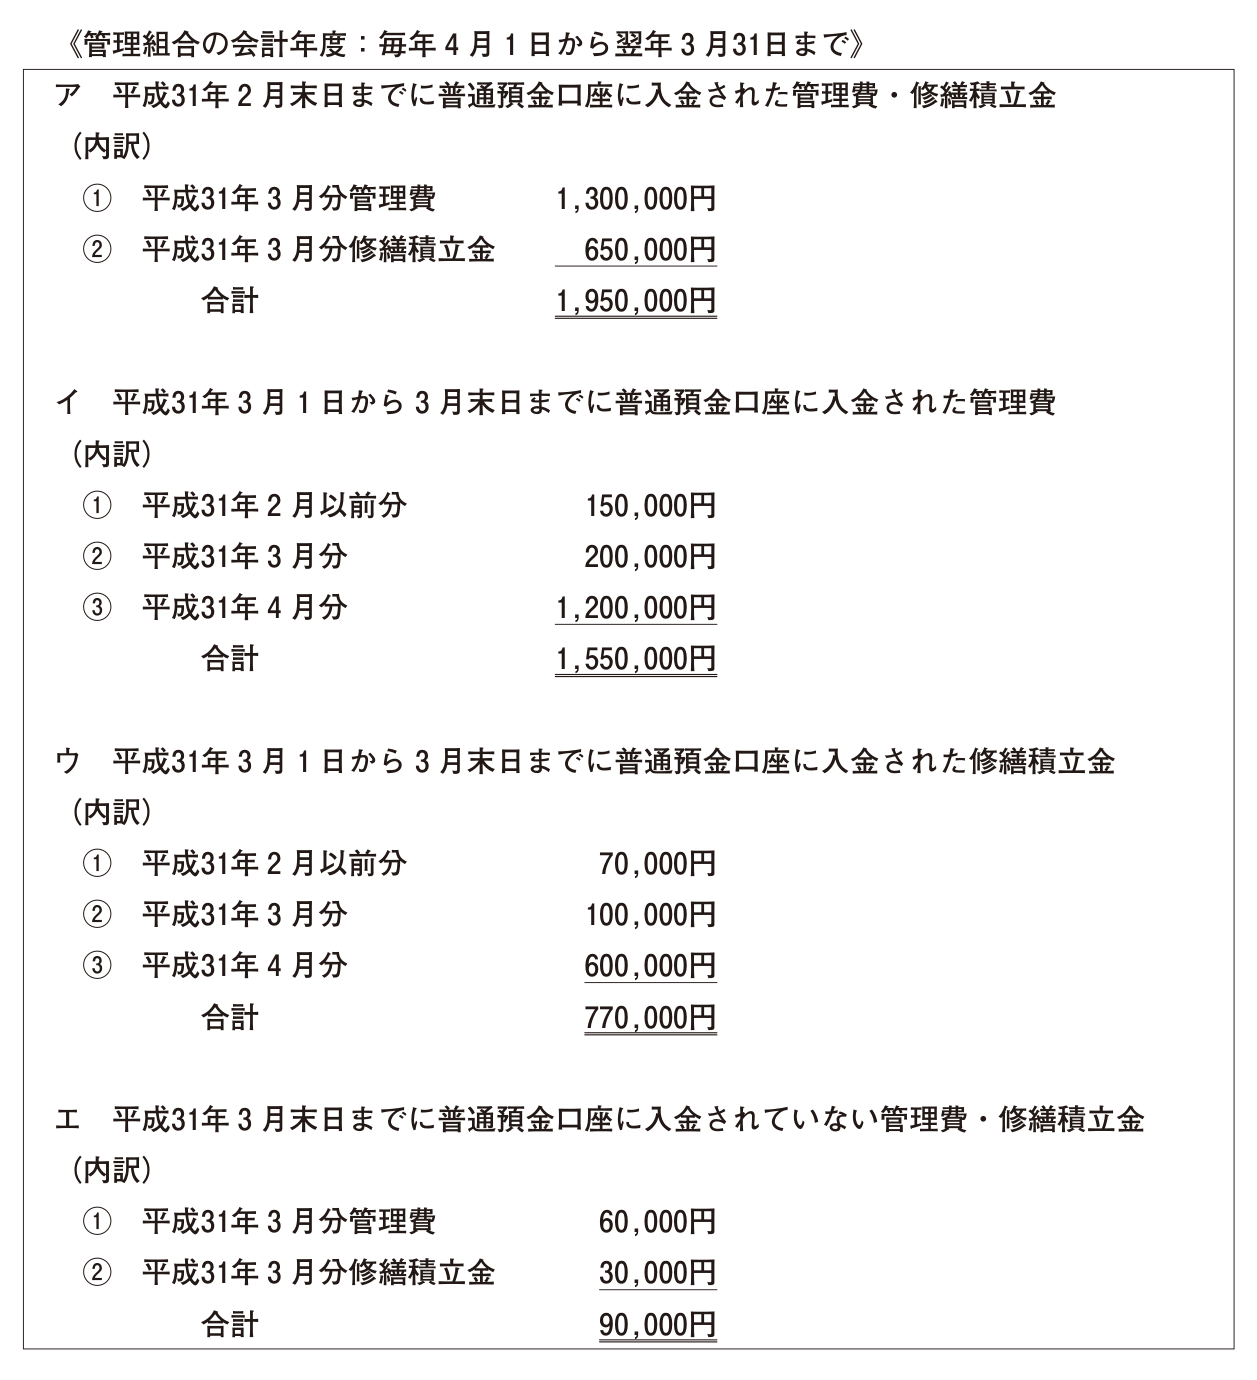
《管理組合の会計年度:毎年4月1日から翌年3月31日まで》
| 区分・項目 | 金額 |
|---|---|
| ア 平成31年2月末日までに普通預金口座に入金された管理費・修繕積立金 | |
| (内訳)① 平成31年3月分管理費 | 1,300,000円 |
| (内訳)② 平成31年3月分修繕積立金 | 650,000円 |
| 合計 | 1,950,000円 |
| イ 平成31年3月1日から3月末日までに普通預金口座に入金された管理費 | |
| (内訳)① 平成31年2月以前分 | 150,000円 |
| (内訳)② 平成31年3月分 | 200,000円 |
| (内訳)③ 平成31年4月分 | 1,200,000円 |
| 合計 | 1,550,000円 |
| ウ 平成31年3月1日から3月末日までに普通預金口座に入金された修繕積立金 | |
| (内訳)① 平成31年2月以前分 | 70,000円 |
| (内訳)② 平成31年3月分 | 100,000円 |
| (内訳)③ 平成31年4月分 | 600,000円 |
| 合計 | 770,000円 |
| エ 平成31年3月末日までに普通預金口座に入金されていない管理費・修繕積立金 | |
| (内訳)① 平成31年3月分管理費 | 60,000円 |
| (内訳)② 平成31年3月分修繕積立金 | 30,000円 |
| 合計 | 90,000円 |
図の説明テキスト
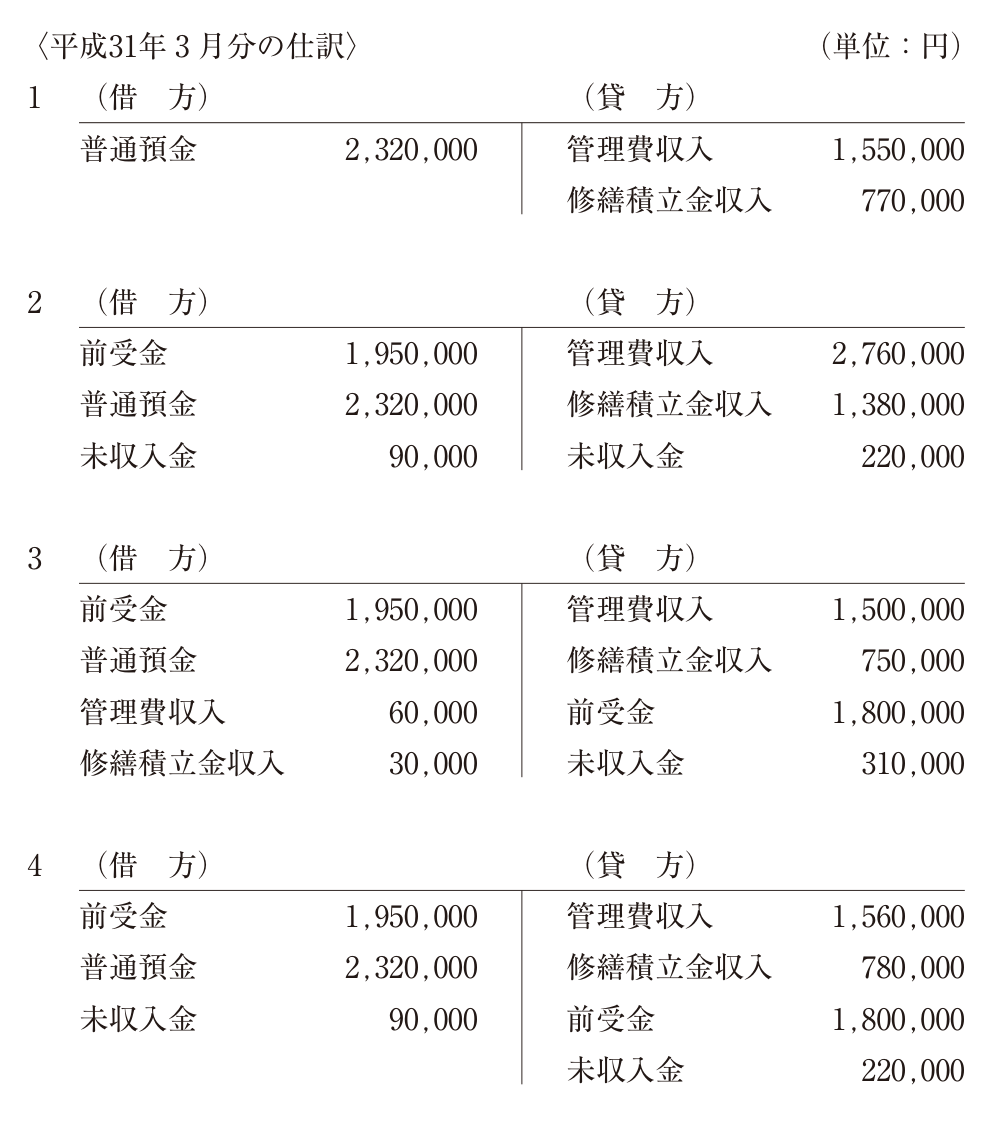
〈平成31年3月分の仕訳〉(単位:円)
1
| (借方) | 金額 | (貸方) | 金額 |
|---|---|---|---|
| 普通預金 | 2,320,000 | 管理費収入 | 1,550,000 |
| 修繕積立金収入 | 770,000 |
2
| (借方) | 金額 | (貸方) | 金額 |
|---|---|---|---|
| 前受金 | 1,950,000 | 管理費収入 | 2,760,000 |
| 普通預金 | 2,320,000 | 修繕積立金収入 | 1,380,000 |
| 未収入金 | 90,000 | 未収入金 | 220,000 |
3
| (借方) | 金額 | (貸方) | 金額 |
|---|---|---|---|
| 前受金 | 1,950,000 | 管理費収入 | 1,500,000 |
| 普通預金 | 2,320,000 | 修繕積立金収入 | 750,000 |
| 管理費収入 | 60,000 | 前受金 | 1,800,000 |
| 修繕積立金収入 | 30,000 | 未収入金 | 310,000 |
4
| (借方) | 金額 | (貸方) | 金額 |
|---|---|---|---|
| 前受金 | 1,950,000 | 管理費収入 | 1,560,000 |
| 普通預金 | 2,320,000 | 修繕積立金収入 | 780,000 |
| 未収入金 | 90,000 | 前受金 | 1,800,000 |
| 未収入金 | 220,000 |
解答・解説
正解: 4. | (借方) | 金額 | (貸方) | 金額 |
| --- | --- | --- | --- |
| 前受金 | 1,950,000 | 管理費収入 | 1,560,000 |
| 普通預金 | 2,320,000 | 修繕積立金収入 | 780,000 |
| 未収入金 | 90,000 | 前受金 | 1,800,000 |
| | | 未収入金 | 220,000 |
発生主義に基づく経理では、現金や預金の収支の事実にかかわらず、収入や費用の原因となる事実が発生した月(この問題では平成31年3月分)に計上します。ア〜エの各状況を個別に仕訳し、最後に合算します。
1. 各項目(ア〜エ)の仕訳
ア:2月末日までに普通預金口座に入金された3月分
2月末時点では「前受金」として処理されていたものを、3月分の収入に振り替えます。- (借方)前受金 円
- (貸方)管理費収入 円 / 修繕積立金収入 円
イ・ウ:3月1日から3月末日までに普通預金口座に入金された管理費・修繕積立金
3月中の普通預金への入金総額は、 円です。- ① 2月以前分:2月以前に「未収入金」として計上されていたものの回収です。
- ② 3月分:当月分の収入として計上します。
- 管理費収入: 円(貸方)
- 修繕積立金収入: 円(貸方)
- ③ 4月分:翌月分の入金であるため、「前受金」として計上します。
- ① 2月以前分:2月以前に「未収入金」として計上されていたものの回収です。
エ:3月末日までに普通預金口座に入金されていない3月分
未入金であっても、発生主義により3月分の収入として計上し、相手勘定を「未収入金」とします。- (借方)未収入金 円
- (貸方)管理費収入 円 / 修繕積立金収入 円
2. ア〜エを合わせた仕訳の集計
上記の借方・貸方を勘定科目ごとに合算します(相殺は行いません)。
【借方】
- 前受金: 円(アより)
- 普通預金: 円(イ・ウの合計)
- 未収入金: 円(エより)
【貸方】
- 管理費収入: 円
- 修繕積立金収入: 円
- 前受金: 円
- 未収入金: 円
したがって、最も適切な仕訳は 4 です。
各選択肢の解説
- 1:3月中に入金された金額(イ・ウ)のみを現金主義のようにそのまま当月の収入として計上しており、前受金や未収入金の処理が行われていないため不適切です。
- 2:3月に入金された4月分(イ③・ウ③の計 円)を貸方の「前受金」とせず、誤って3月分の「管理費収入」「修繕積立金収入」に含めて計上しているため不適切です。
- 3:3月末までに未入金である3月分(エの 円)について、借方に「未収入金」を計上すべきところを、誤って借方に「管理費収入」「修繕積立金収入」を計上し、貸方の「未収入金」を 円としているため不適切です。
- 4:発生主義に基づき、前受金の振替・計上、当月収入の計上、未収入金の回収・計上がすべて正しく行われており適切です。