平成30年度 管理業務主任者試験問題 問15
管理組合の会計・税務仕訳
管理組合の活動における以下の取引に関して、平成30年3月分の仕訳として最も適切なものは次のうちどれか。ただし、この管理組合の会計年度は、毎年4月1日から翌年3月31日までとし、期中の取引においても、企業会計原則に基づき厳格な発生主義によって経理しているものとする。
図の説明テキスト
(取引)
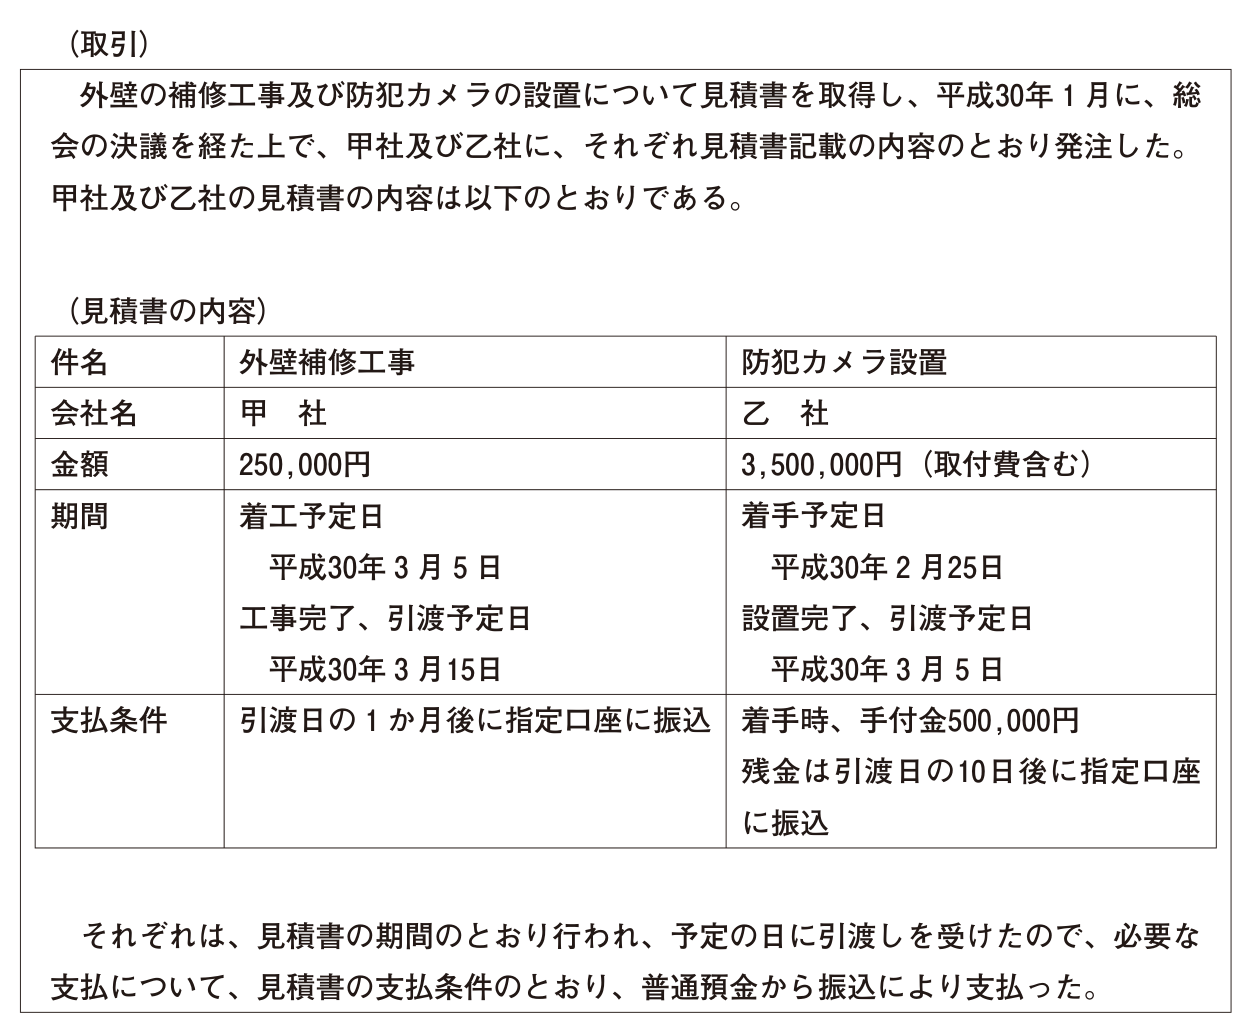
外壁の補修工事及び防犯カメラの設置について見積書を取得し、平成30年1月に、総会の決議を経た上で、甲社及び乙社に、それぞれ見積書記載の内容のとおり発注した。甲社及び乙社の見積書の内容は以下のとおりである。
(見積書の内容)
| 件名 | 外壁補修工事 | 防犯カメラ設置 |
|---|---|---|
| 会社名 | 甲 社 | 乙 社 |
| 金額 | 250,000円 | 3,500,000円(取付費含む) |
| 期間 | 着工予定日 平成30年3月5日 / 工事完了、引渡予定日 平成30年3月15日 | 着手予定日 平成30年2月25日 / 設置完了、引渡予定日 平成30年3月5日 |
| 支払条件 | 引渡日の1か月後に指定口座に振込 | 着手時、手付金500,000円 / 残金は引渡日の10日後に指定口座に振込 |
それぞれは、見積書の期間のとおり行われ、予定の日に引渡しを受けたので、必要な支払について、見積書の支払条件のとおり、普通預金から振込により支払った。
図の説明テキスト
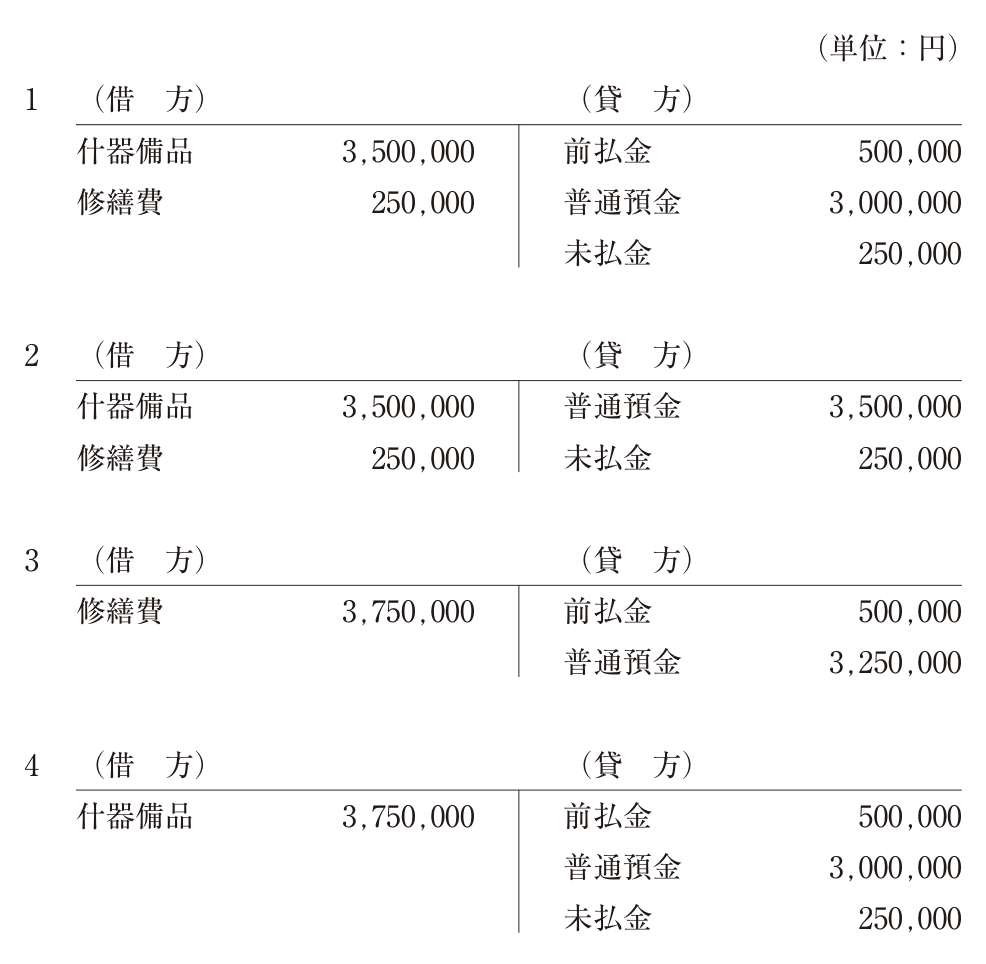
(単位:円)
選択肢 1
| (借方)勘定科目 | (借方)金額 | (貸方)勘定科目 | (貸方)金額 |
|---|---|---|---|
| 什器備品 | 3,500,000 | 前払金 | 500,000 |
| 修繕費 | 250,000 | 普通預金 | 3,000,000 |
| 未払金 | 250,000 |
選択肢 2
| (借方)勘定科目 | (借方)金額 | (貸方)勘定科目 | (貸方)金額 |
|---|---|---|---|
| 什器備品 | 3,500,000 | 普通預金 | 3,500,000 |
| 修繕費 | 250,000 | 未払金 | 250,000 |
選択肢 3
| (借方)勘定科目 | (借方)金額 | (貸方)勘定科目 | (貸方)金額 |
|---|---|---|---|
| 修繕費 | 3,750,000 | 前払金 | 500,000 |
| 普通預金 | 3,250,000 |
選択肢 4
| (借方)勘定科目 | (借方)金額 | (貸方)勘定科目 | (貸方)金額 |
|---|---|---|---|
| 什器備品 | 3,750,000 | 前払金 | 500,000 |
| 普通預金 | 3,000,000 | ||
| 未払金 | 250,000 |
解答・解説
正解: 1. (単位:円)
| (借方)勘定科目 | (借方)金額 | (貸方)勘定科目 | (貸方)金額 |
| :--- | ---: | :--- | ---: |
| 什器備品 | 3,500,000 | 前払金 | 500,000 |
| 修繕費 | 250,000 | 普通預金 | 3,000,000 |
| | | 未払金 | 250,000 |
企業会計原則に基づく発生主義では、金銭の授受(支払・入金)の時点ではなく、取引の事実(工事完了・引渡し等)が発生した時点で費用や資産を計上します。本問では「平成30年3月分の仕訳」が問われているため、各取引の平成30年3月における動きを整理します。
1. 外壁補修工事(甲社)の仕訳
- 内容と金額: 外壁の補修工事は原状回復のための支出であり、費用(修繕費)として 円を計上します。
- 発生時期: 工事完了・引渡予定日が「平成30年3月15日」であり、予定どおり引渡しを受けているため、3月中に費用が発生しています。
- 支払条件: 「引渡日の1か月後に指定口座に振込」とあるため、支払日は平成30年4月15日となります。3月末時点ではまだ支払われていないため、貸方は未払金として処理します。
【3月の仕訳(外壁補修工事)】
- (借方)修繕費 / (貸方)未払金
2. 防犯カメラ設置(乙社)の仕訳
- 内容と金額: 防犯カメラの設置は新たな設備(資産)の取得にあたるため、固定資産(什器備品)として取付費を含めた 円を計上します。
- 2月の動き(前提): 着手予定日である「平成30年2月25日」に手付金 円を普通預金から支払っています。この時点では引渡し前であるため、2月分の仕訳として(借方)前払金 /(貸方)普通預金 が計上されています。
- 3月の動き:
- 設置完了・引渡予定日が「平成30年3月5日」であるため、3月に資産(什器備品 円)を計上し、2月に計上していた前払金 円を取り崩します。
- 残金( 円)は「引渡日の10日後に指定口座に振込」とあるため、平成30年3月15日に普通預金から支払われています。
【3月の仕訳(防犯カメラ設置)】
- (借方)什器備品 / (貸方)前払金 、普通預金
3. 平成30年3月分の仕訳の合算
上記の1と2を合算すると、以下のとおりとなり、選択肢1が正解となります。
| (借方)勘定科目 | (借方)金額 | (貸方)勘定科目 | (貸方)金額 |
|---|---|---|---|
| 什器備品 | 前払金 | ||
| 修繕費 | 普通預金 | ||
| 未払金 |
各選択肢の解説
- 選択肢1: 正しい。上記の合算仕訳と一致します。
- 選択肢2: 誤り。防犯カメラの手付金 円は2月25日の着手時に支払済み(前払金計上済み)であるため、3月に普通預金から支払った金額を 円とするのは誤りです。
- 選択肢3: 誤り。防犯カメラ設置費用( 円)を什器備品ではなく修繕費に含めてしまっています。また、外壁補修工事代金( 円)は4月払い(未払金)であるにもかかわらず、3月に普通預金から支払ったものとして処理しているため誤りです。
- 選択肢4: 誤り。外壁補修工事代金( 円)を修繕費ではなく什器備品に含めて計上しているため誤りです。