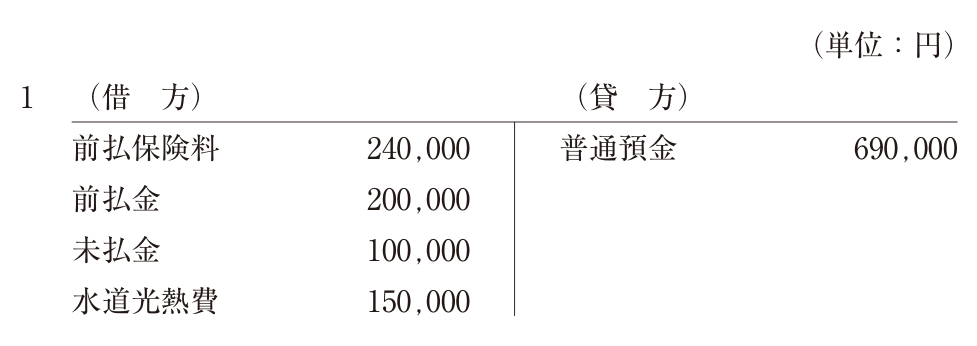
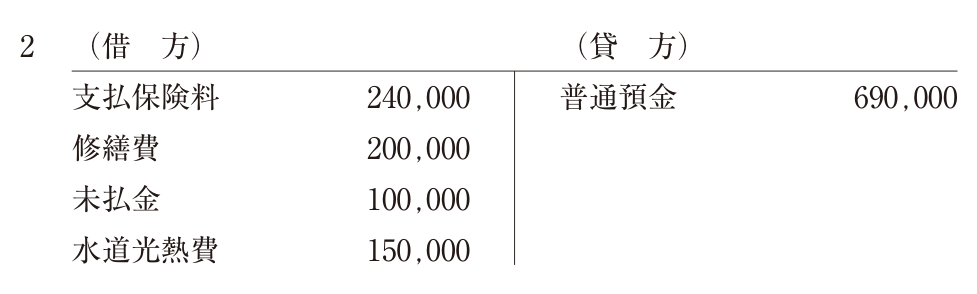
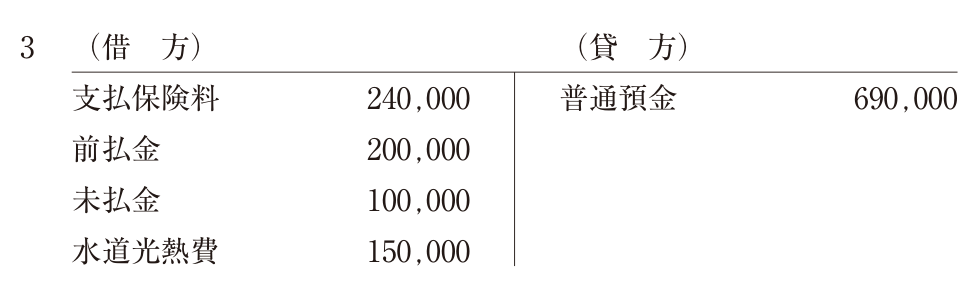
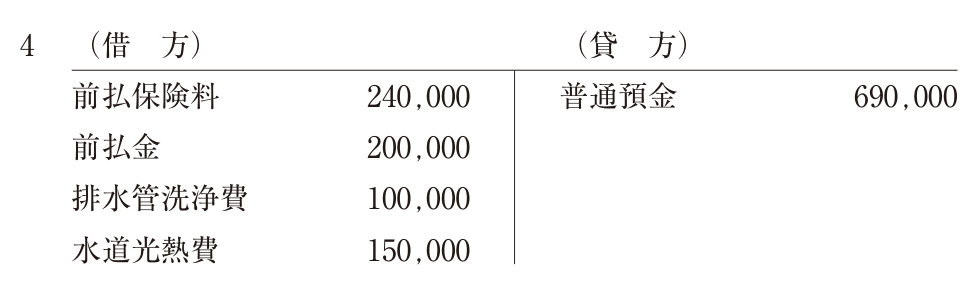
平成29年度 管理業務主任者試験 問14
管理組合の会計・税務仕訳
管理組合の活動における以下の取引に関して、平成29年3月分の仕訳として最も適切なものは次のうちどれか。ただし、この管理組合の会計年度は、毎年4月1日から翌年3月31日までとし、期中の取引においても、企業会計原則に基づき厳格な発生主義によって経理しているものとする。

図の説明テキスト
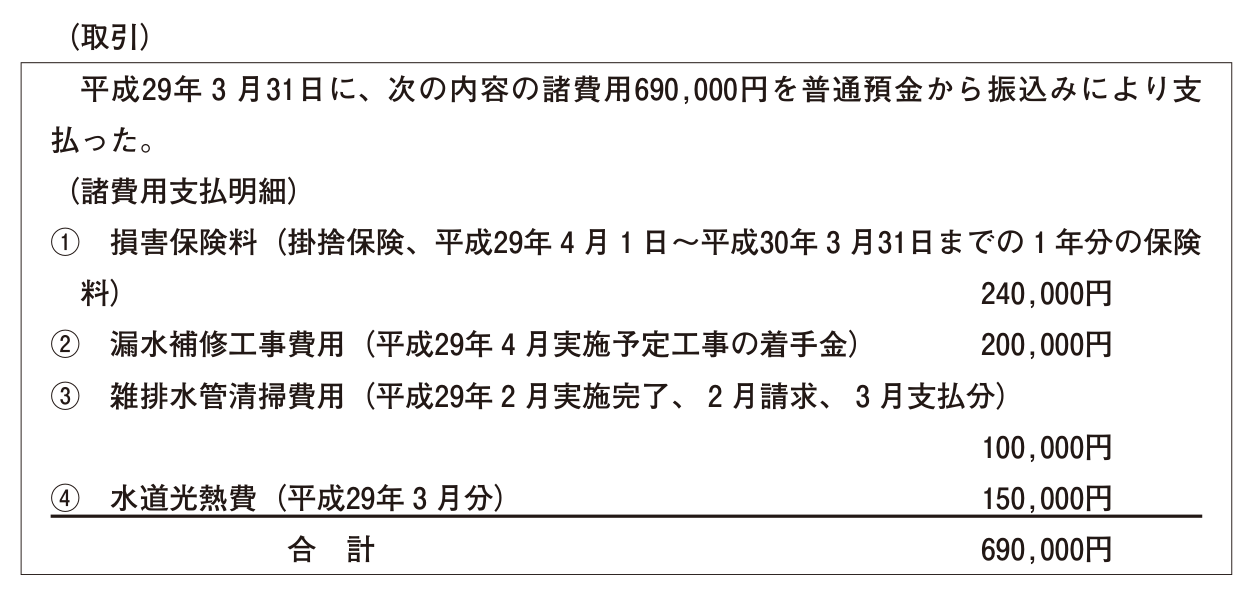
(取引)
平成29年3月31日に、次の内容の諸費用690,000円を普通預金から振込みにより支払った。
(諸費用支払明細)
| 項目 | 金額 |
|---|---|
| ① 損害保険料(掛捨保険、平成29年4月1日〜平成30年3月31日までの1年分の保険料) | 240,000円 |
| ② 漏水補修工事費用(平成29年4月実施予定工事の着手金) | 200,000円 |
| ③ 雑排水管清掃費用(平成29年2月実施完了、2月請求、3月支払分) | 100,000円 |
| ④ 水道光熱費(平成29年3月分) | 150,000円 |
| 合 計 | 690,000円 |
解答・解説
正解: 1.
管理組合の会計では、原則として発生主義(収入や支出という金銭の移動の事実ではなく、その原因となる取引が発生した時点で計上する考え方)に基づいて処理を行います。本問の会計年度は毎年4月1日から翌年3月31日までであり、平成29年3月31日(当期末)に行われた支払いの各明細について、平成29年3月分の仕訳を判断します。
各明細の仕訳の検討
貸方(支払手段)
普通預金から合計690,000円を振り込んで支払っているため、資産の減少として貸方に「普通預金 690,000」を計上します。借方(諸費用支払明細の内訳)
- ① 損害保険料(240,000円)
対象期間が「平成29年4月1日〜平成30年3月31日」であり、すべて翌期(次年度)分の保険料です。当期(平成29年3月)にはまだ費用として発生していないため、経過勘定である「前払保険料」(資産)として借方に計上します。 - ② 漏水補修工事費用(200,000円)
翌期である「平成29年4月実施予定工事の着手金」であり、平成29年3月時点では工事が完了しておらず費用は発生していません。したがって、工事完成前に支払った内金として「前払金」(資産)を借方に計上します。 - ③ 雑排水管清掃費用(100,000円)
「平成29年2月実施完了、2月請求」とあるため、厳格な発生主義の下では、清掃が完了した平成29年2月分の仕訳において、すでに費用(排水管洗浄費など)と負債(未払金)が計上されています。3月31日の支払いはこの債務の決済にあたるため、負債の減少として借方に「未払金」を計上します。 - ④ 水道光熱費(150,000円)
「平成29年3月分」の費用であり、当月発生して当月支払われたものであるため、当月の費用として借方に「水道光熱費」を計上します。
- ① 損害保険料(240,000円)
以上をまとめると、借方は「前払保険料 240,000」「前払金 200,000」「未払金 100,000」「水道光熱費 150,000」、貸方は「普通預金 690,000」となり、選択肢1が正解です。
各選択肢の解説
- 選択肢1:正しい
すべての項目が厳格な発生主義に基づき適切に仕訳されています。 - 選択肢2:誤り
①の翌期分の損害保険料を当期の費用である「支払保険料」とし、②の翌期実施予定工事の着手金を当期の費用である「修繕費」として計上しているため不適切です。 - 選択肢3:誤り
①の翌期分の損害保険料を当期の費用である「支払保険料」として計上しているため不適切です。 - 選択肢4:誤り
③の2月に実施完了・請求済みの雑排水管清掃費用について、2月時点で計上されていた「未払金」の取り崩しではなく、3月分の費用(「排水管洗浄費」)として計上しているため不適切です。