平成29年度 管理業務主任者試験 問15
管理組合の会計・税務仕訳
管理組合の活動における以下の取引に関して、平成29年3月分の仕訳として最も適切なものは次のうちどれか。ただし、この管理組合の会計年度は、毎年4月1日から翌年3月31日までとし、期中の取引においても、企業会計原則に基づき厳格な発生主義によって経理しているものとする。
図の説明テキスト
(取引)
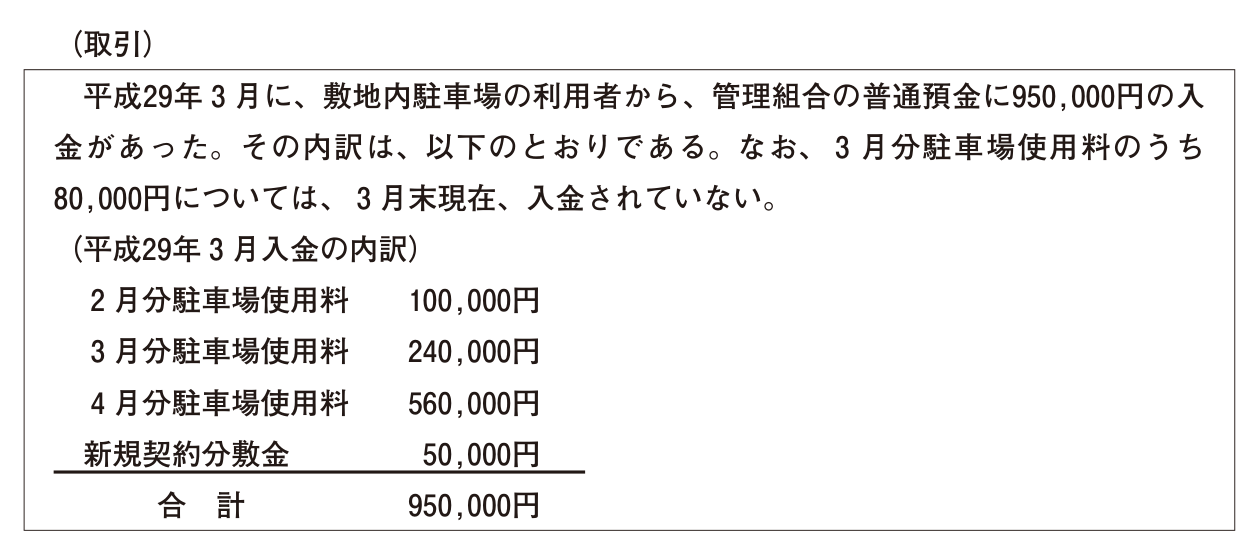
平成29年3月に、敷地内駐車場の利用者から、管理組合の普通預金に950,000円の入金があった。その内訳は、以下のとおりである。なお、3月分駐車場使用料のうち80,000円については、3月末現在、入金されていない。
(平成29年3月入金の内訳)
| 項目 | 金額 |
|---|---|
| 2月分駐車場使用料 | 100,000円 |
| 3月分駐車場使用料 | 240,000円 |
| 4月分駐車場使用料 | 560,000円 |
| 新規契約分敷金 | 50,000円 |
| 合 計 | 950,000円 |
1. 
図の説明テキスト
2. 
図の説明テキスト
3. 
図の説明テキスト
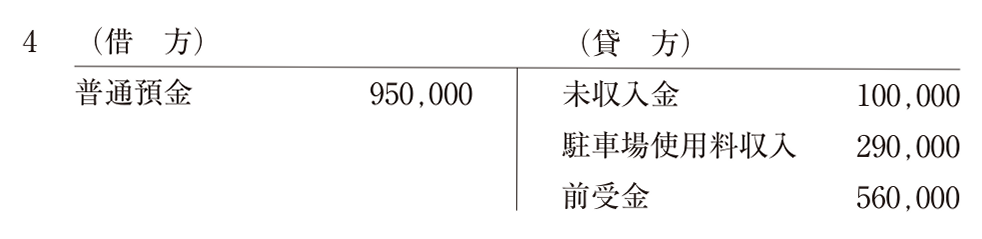
4. 
図の説明テキスト
解答・解説
正解: 3.
管理組合の会計では、原則として発生主義によって経理を行います。発生主義とは、現金の収支にかかわらず、収益や費用が発生した時点で計上する会計処理の方法です。
本問の取引について、平成29年3月分の仕訳を項目ごとに整理すると以下のようになります。
1. 普通預金への入金(借方)
3月に普通預金へ950,000円の入金があったため、資産の増加として借方に「普通預金 950,000」を計上します。
2. 入金内訳と未入金分の処理
- 2月分駐車場使用料(100,000円)
厳格な発生主義では、2月分の使用料は2月時点で「未収入金(資産)」として計上されています。3月にその入金があったため、未収入金の回収(資産の減少)として貸方に「未収入金 100,000」を計上します。 - 3月分駐車場使用料(入金分240,000円+未入金分80,000円)
当月(3月)分の収益は、入金済みの240,000円と未入金の80,000円を合わせた総額320,000円()が発生しています。
したがって、収益の発生として貸方に「駐車場使用料収入 320,000」を計上し、未回収の80,000円については資産の増加として借方に「未収入金 80,000」を計上します。 - 4月分駐車場使用料(560,000円)
翌月(翌期)分の使用料を前もって受け取ったものであるため、当月の収益とはせず、負債の増加として貸方に「前受金 560,000」を計上します。 - 新規契約分敷金(50,000円)
敷金は契約終了後、明渡しが完了した時に未払債務を差し引いた残額を返還すべき金銭であり、管理組合が預かっているものなので、負債の増加として貸方に「預り金 50,000」を計上します。
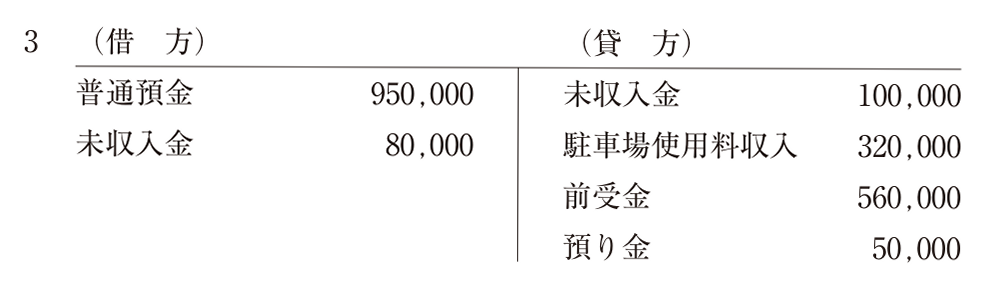
これらを合算すると、正しい仕訳は選択肢3となります。
| 借方科目 | 金額(円) | 貸方科目 | 金額(円) |
|---|---|---|---|
| 普通預金 | 950,000 | 未収入金 | 100,000 |
| 未収入金 | 80,000 | 駐車場使用料収入 | 320,000 |
| 前受金 | 560,000 | ||
| 預り金 | 50,000 |
各選択肢の解説
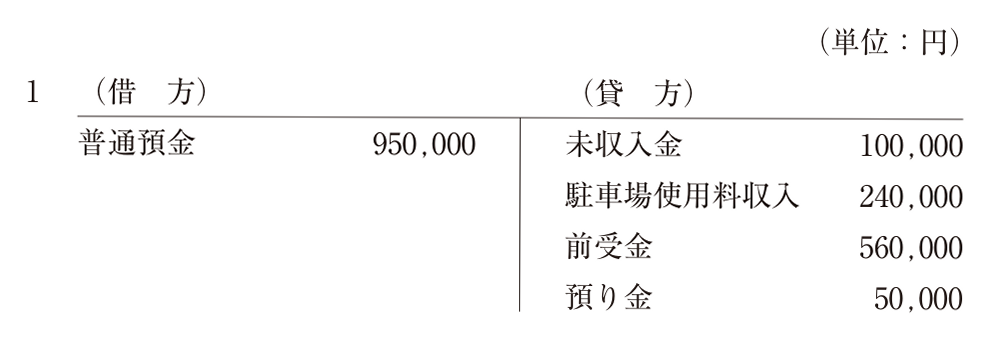
- 選択肢1: 3月分駐車場使用料の未入金分(80,000円)が借方の「未収入金」および貸方の「駐車場使用料収入」に計上されていないため、誤りです。
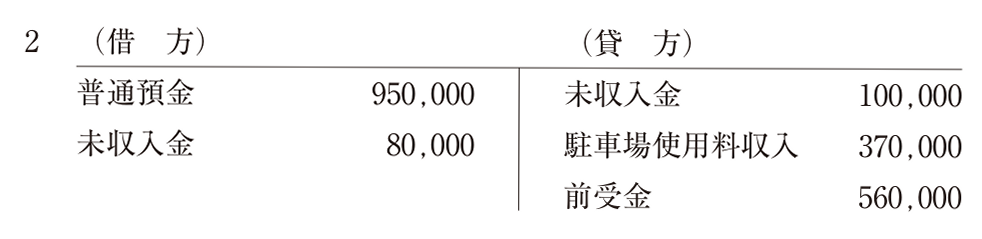
- 選択肢2: 新規契約分敷金(50,000円)が「預り金」として計上されず、「駐車場使用料収入」に含めて計上()されているため、誤りです。
- 選択肢3: 発生主義に基づきすべての取引が正しく処理されており、正解です。
- 選択肢4: 3月分の未入金分(80,000円)が計上されておらず、さらに新規契約分敷金(50,000円)が「預り金」ではなく「駐車場使用料収入」()に含まれているため、誤りです。